札幌M&Aを検討するオーナーへ
札幌M&Aを検討するときは、会社の値段を聞く前に「次の経営者が、翌年の同じ季節に同じ顧客へサービスを届けられるか」を確かめることが大切です。利益が出ていても、仕入れの判断、冬の緊急対応、主要顧客との約束が社長一人に集まっていれば、買い手は承継後の再現性を判断しにくくなります。反対に、その仕事を人、契約、設備、資金に分けて説明できれば、会社の強みを具体的な買収計画に結びつけられます。
本記事は、札幌市内に関係する実際の6事例、地域産業の動向、事業価値評価と評価倍率、売却の進め方、成立後の引継ぎをまとめた実務ガイドです。北海道全体の統計を札幌市の数字として扱わず、公表された取引条件と、当センターがM&Aアドバイザーの立場で考える示唆を分けて記します。金額の計算例は理解のための仮定であり、個別企業の査定結果や札幌一律の相場ではありません。
先に押さえたい結論
- 札幌M&Aの対象は観光関連だけではありません。介護、IT、製造、保守、住まいの運営など、引き継ぐ機能によって買い手の目的が変わります。
- 評価倍率は、正常な利益と将来の継続条件をそろえてから検討します。株式価値と、税金等を差し引いたオーナーの手取りは別の金額です。
- 株式譲渡でも契約の変更条項や個人保証は個別に確認します。価格、資金決済、保証解除、承継体制を一つの取引条件として比較しましょう。
- 売却準備は意思決定の余地を増やす作業です。準備を始めたことだけで、売却や独占交渉を約束する必要はありません。
公開情報の確認基準日は2026年9月14日です。法務・税務・許認可の取扱いは、契約内容、取引時点の制度、企業の実態に応じて確認してください。読みたい論点から参照できるよう、以下の目次には事例・評価・契約・引継ぎの各項目をまとめています。
札幌M&Aを始める前に決める「引き継ぐ範囲」
札幌M&Aは、所有・経営・現場の役割を分けて考える
オーナーが「引退したい」と話していても、株主を辞めたいのか、代表者としての責任を外したいのか、毎日の現場対応を減らしたいのかで、必要な相手と契約は異なります。まず三つを分けて希望を書き出します。すべてを同時に手放す方法も、一部の持分を残して次の経営者と仕事を続ける方法も、目的に合うかどうかを検討する対象になります。
例えば、所有は全部譲るものの、特殊な仕入れ交渉だけ一定期間支援する場合です。社長の役職を残すかだけで話を進めると、意思決定権、報告先、報酬、事故対応の範囲が曖昧になります。「誰が決め、誰が実行し、いつ旧オーナーへの相談が不要になるか」を記した方が、引継ぎを終える道筋が見えます。
アドバイザーの見解:札幌M&Aでは、現場が旧オーナーへ連絡を続ける状態を「円滑な承継」と捉えないことが重要です。本人が応答できない日にも会社が判断できるようにすることが、買い手と譲渡企業の双方にとっての承継です。売却時期が未定でも、相談事項の種類を記録するところから始められます。
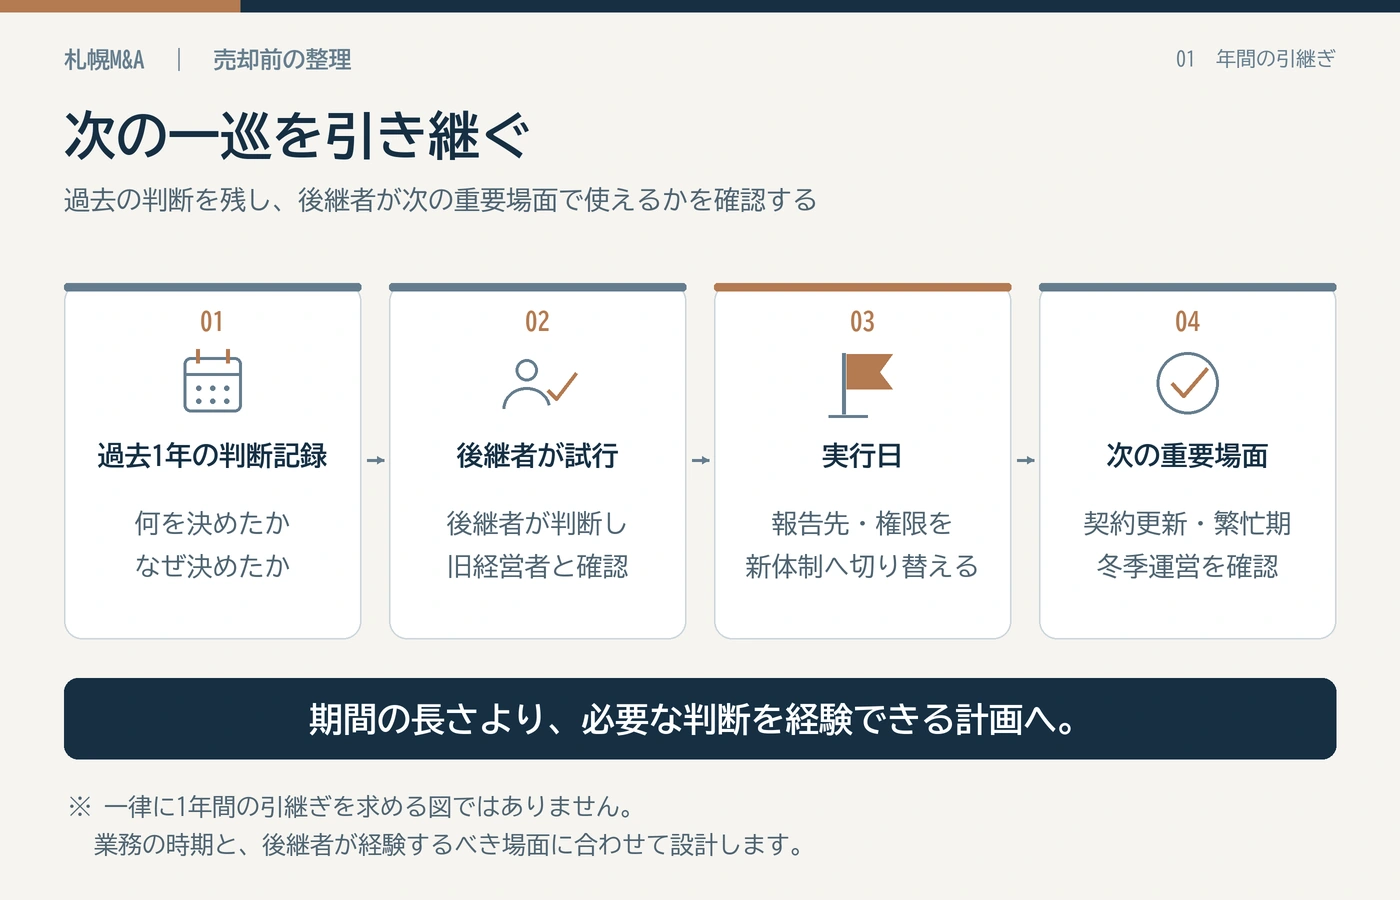
札幌M&Aの引継ぎは、次の一巡を確認する計画にする
会社の仕事は決算日で一度に完了しません。年間契約の更新、年度末の納品、採用、設備点検、積雪前の手配など、経営判断が必要になる時期は業種ごとに異なります。過去一年のカレンダーに、社長が判断した出来事と、その根拠を加えてみてください。単に「冬は忙しい」とするより、後継者が経験するべき場面を特定できます。
引継ぎ期間を一律に一年と決める趣旨ではありません。既に後継幹部が対応できるなら短くできる論点もあり、長期保守や更新交渉のように年をまたぐ確認もあります。最終出社日と、例外時の助言期間を分け、連絡可能な時間、訪問費用、判断の権限を具体化します。負担が無期限に残る条項は、提示価格と併せて評価します。
当センターは札幌M&Aの準備を、過去の数字を説明する作業と、次の運営を試す作業の二つで考えます。売却前に一度、幹部が見積り、発注、欠員時の配置変更を担当し、その結果を振り返るだけでも、引継ぎに必要な時間の見通しが変わります。できなかった業務を記録することも、買い手との具体的な協議につながります。
法人、事業、不動産、個人資産を同じ一覧で整理する
会社が使っているものと、会社が所有しているものは一致しないことがあります。オーナー個人の土地建物、親族から借りている倉庫、別会社の商標、社長個人名義のアカウントが業務に組み込まれていれば、その扱いも売却対象の説明に必要です。会社の株式だけを譲る話なのに、個人不動産まで含まれると相手が考えていると、終盤で条件が変わります。
札幌M&Aの対象一覧には、使用者、所有者、契約名義、利用目的、維持費、承継時の選択肢を記します。個人の建物を会社が借り続けるなら、将来の賃料、契約期間、更新、修繕、原状回復を検討します。売却するなら、株式代金とは分けた価格と費用の整理が必要です。同じ利益水準でも、承継後の賃料が変われば評価の前提が変わるためです。
札幌M&Aと親族内承継・社内承継の比較
親族や従業員が後継候補である場合も、第三者への売却と並べて検討できます。比較すべきなのは、後継者がいるという事実だけではありません。経営を引き受ける意思、株式取得の資金、保証の扱い、既存幹部からの協力、必要な投資を継続できるかを具体的に見ます。後継候補の希望を聞かずに、相続や昇進と同じ感覚で決めないようにします。
外部資本を入れつつ社内の幹部が経営を続ける組合せもあります。ただし買い手が代表者を派遣するのか、現経営陣にどこまで権限を残すのかで、実際の運営は違います。札幌に会社を残す希望があるなら、本店登記、主要事業所、雇用、意思決定拠点のどれを重視するのかまで分け、実現可能な条件として相談します。
| 項目 | 書いておくこと | 条件比較での使い方 |
|---|---|---|
| 目的 | 引退、成長投資、後継者不在、個人負担の軽減など | 買い手の提案が目的に合うか確認 |
| 対象 | 株式、特定事業、個人不動産、残す資産 | 提示金額に何が含まれるか照合 |
| 承継条件 | 雇用、拠点、ブランド、権限、保証 | 希望と必須条件を分けて交渉 |
| 期限 | 希望時期と、それを左右する契約更新・設備投資 | 調査と引継ぎに使える時間を算定 |
| 本人の役割 | 退任日、残る業務、助言の期間と報酬 | 価格以外に残る負担を比較 |
札幌M&Aで押さえる地域市場と、会社に残る利益の違い
札幌の会社を説明するときは、本店所在地だけで商圏を決めないことが出発点になります。市民の日常生活を支える会社、道内各地の顧客へサービスを提供する会社、観光客や道外企業から収入を得る会社では、利益を維持する条件が異なります。ここでは2026年9月14日までに確認できた公的資料を背景とし、事業承継に向けて何を記録すべきかを考えます。統計上の事実と、個社を評価するための本稿の見解を分けて読み進めてください。
札幌M&Aの商圏説明は、市内経済と自社の売上を分ける
札幌市の2023年度の名目市内総生産は7兆9,555億円で、経済活動別では卸売・小売業が16.9%、専門・科学技術、業務支援サービス業が13.8%を占めます。名目成長率は2.7%、物価の影響を除いた実質成長率は0.4%です。2026年公表の資料ですが、対象は2023年度であり、足元の受注状況とは区別します。出典:札幌市「令和5年度札幌市民経済計算 結果の概要」
この構造を踏まえた本稿の見解は、札幌M&Aの企業説明では「誰の支出を、どの仕事で受け取っているか」を先に示すべきだというものです。売上先が札幌の本社でも、実際の仕事が道内の工場や店舗で発生していれば、現地の需要と移動費が収益を左右します。請求先住所だけで市内売上に分類すると、買い手が事業の実態を読み違えます。
顧客一覧には契約主体、実際の納品先、作業場所、担当拠点を別の欄で記録します。市内で完結する売上、道内へ出向く売上、道外から受注する売上の三つに分ければ、必要な拠点や人員も説明しやすくなります。地域統計の伸びをそのまま会社の成長率に置き換えるより、過去の受注がどの需要に支えられていたかを示す方が、将来利益の検討に役立ちます。
北海道の景況感を、自社の受注先の変化へ読み替える
日本銀行札幌支店の2026年7月の概況は、北海道の景気について弱めの動きを一部含みつつ持ち直しが続くと判断しています。項目別では観光が堅調、設備投資が緩やかに増加する一方、住宅投資は弱めとしています。対象は北海道全体です。札幌市内の全業種に同じ動きがあることを意味しません。出典:日本銀行札幌支店「北海道金融経済概況・2026年7月」
札幌M&Aで設備保守会社を説明するなら、ホテルの改装、住宅設備の交換、工場の定期整備を分けて受注残を確認します。合計売上が増えていても、短期の改装案件が定期保守の減少を埋めているだけかもしれません。逆に新設工事が減る局面でも、既設設備の点検や修理が続く会社は、売上の落ち込み方が異なります。業種名の一致だけでは比較できません。
札幌M&Aの準備では、上位顧客の予算区分と発注理由を整理します。定期契約、設備更新、一時的な増床、故障対応を区別し、翌期も発注される根拠を付ける方法です。本稿では、景況資料は予測を正当化する材料というより、受注計画の弱い部分を見つける質問集として使うことを勧めます。根拠が注文書なのか、顧客との会話なのかも明示しておくと、期待と確定事項が混ざりません。
札幌の観光拡大を、客層別の採算で確かめる
札幌市の2025年度来札観光客数は約1,604万7千人で、前年度比5.2%増加しました。同年度の外国人宿泊者数は約248万8千人、同14.1%増です。来札客の推計と外国人の宿泊者数は異なる指標であり、後者を宿泊数で数える「人泊」と取り違えないことが必要です。出典:札幌市「2025年度札幌の観光動向に関する調査結果」
宿泊・飲食・物販の札幌M&Aで本稿が重視するのは、観光客が増えた結果として手元に残る利益です。宿泊単価を上げても予約サイトへの手数料、清掃委託費、朝食原価、修繕費が増えれば、利益は同じ割合では伸びません。飲食店でも売上の増加と客数の増加を分け、単価上昇が仕入高を吸収できたか、回転数を上げるための追加人員が必要だったかを確かめます。
札幌M&Aの説明資料には、自社予約と外部予約、個人と団体、地元のリピート客と旅行客を、把握できる範囲で区分します。予約経路や会員履歴など、継続して取得できる記録を使うことが前提です。見た目や使用言語から顧客属性を推測して精密な比率を作る必要はありません。売上拡大の源泉と、その客層を維持する費用が対応していれば、買い手は次の経営計画を組み立てやすくなります。
札幌と全道、実人数と延べ人数を混同しない
北海道の2025年度観光入込客数は、実人数で4,613万人、前年度比7.1%減でした。一方、訪日外国人来道者は約331万人、同16.9%増となっています。道の実人数は、同じ旅行で複数市町村を訪れても1人と扱う推計で、市町村分を足した延べ人数とは異なります。札幌の増加と全道の減少を、同じ母集団の数字として比較することはできません。出典:北海道「令和7年度北海道観光入込客数調査報告書」
この違いは、札幌に事務所を置き道内の観光施設を支える会社に関係します。ホテル向けの食品卸、備品販売、清掃、送迎などは、最終的な利用客がどの地域へ向かうかで受注が変わります。「北海道の観光需要が強い」という説明だけでは、特定の温泉地や旅行経路に依存する売上の継続性は確認できません。
本稿の見解では、地域別売上と顧客業種別売上を重ねると、集中の実態が見えます。取引先が多数でも、全社が同じ地域の同じ繁忙期に依存すれば、需要変動は同時に起こり得ます。顧客数の多さを強みとして示す際は、地域、予約経路、主要行事などに共通の要因がないかも説明します。取引先を増やすことと、需要の偏りを減らすことは、別の経営課題として扱う必要があります。
日常需要を支える会社は、冬でも通える商圏を示す
地域密着の小売、修理、生活サービスを営む会社には、観光統計よりも日常の来店・訪問記録が有効です。同じ札幌市内でも、徒歩や地下鉄を中心とする顧客と、自家用車で来る顧客では、積雪時の利用条件が変わります。本稿では、地図上の半径だけで商圏を描くのではなく、実際の移動手段と季節別の利用頻度を組み合わせることを提案します。
例えば、冬に駐車可能台数が減る店舗なら、敷地の広さだけでなく雪の保管場所を確認します。訪問型サービスなら、移動時間を含めて一日に対応できる件数を確認します。顧客単価が同じでも、移動や待機が増える月には、担当者一人当たりの利益が変わります。営業日数の変動と利用者の減少を分けておけば、単純な顧客離れと誤認されにくくなります。
札幌M&Aで地元の信用を説明するには、長い営業年数に加え、継続利用率、問い合わせから受注までの経路、再訪問の理由を示します。近隣顧客から選ばれる理由が「社長が頼まれたら何でも行う」だけなら、引退後の再現が難しくなります。対応範囲、料金、緊急連絡の窓口を共有し、担当が変わっても顧客が同じサービスを受けられる形にしておくことが、承継価値の説明につながります。
IT・サービス・食の強みは、契約と運営の実態で伝える
札幌市の第2次産業振興ビジョンは、観光、食、IT、クリエイティブ、健康福祉・医療を重点分野に位置付けています。これは政策上の方向性であり、その分野の会社に一定の成長や売却価格を保証するものではありません。出典:札幌市「第2次札幌市産業振興ビジョン」
IT会社であれば、札幌で採用した技術者が道外顧客の開発を担う形と、地域企業に自社サービスを継続提供する形を区別します。受託開発の受注残と、保守・利用料の継続収入では、必要な人材や解約時の影響が異なります。自社製品と説明する場合も、ソースコード、利用許諾、外部部品、顧客向けの個別改修の関係を確認します。技術者の人数だけを並べても、その仕事を引き継げるかは分かりません。
食品卸や加工会社なら、道産品という名称に加えて、仕入先との継続性、規格、温度管理、賞味期限、返品条件を示します。地場の仕入網が強みになるのは、買い手の販路が増えても必要量と品質を確保できる場合です。逆に規模を広げるほど供給が足りなくなるなら、その限界も記載します。本稿では、地域ブランドの説明に「受注が増えたときに守れる条件」を添えることが、過大な期待を防ぎ、具体的な買い手選びにも役立つと考えます。
冬季運営と道内の拠点網を、札幌M&Aの説明資料に変える
冬を越せる運営体制や、遠くの顧客へ安定して届ける仕組みは、決算書の科目だけでは十分に表れません。買い手が札幌や北海道での事業経験を持たない場合ほど、平常時の利益がどのような現場対応によって維持されているかを具体化する必要があります。次の確認事項は、すべての会社に同じ負担が発生するという指摘ではなく、自社に該当する条件を洗い出すための分析です。
札幌M&Aの季節性は、顧客構成と月別採算で確かめる
札幌市の2025年度観光資料では、来札観光客全体の夏季と冬季に約2倍の繁閑差がある一方、外国人宿泊者の月別人数は12月や1月が多くなっています。観光関連という共通項があっても、顧客構成で繁忙期は変わります。出典:札幌市「2025年度札幌の観光動向に関する調査結果」月別内訳
札幌M&Aの準備では、月別の売上と利益に、仕入、採用、設備整備、予約の入る時期を重ねた年間表を作ります。夏に売上が集中しても仕入代金を春に払う事業と、冬の契約金を先に受け取る事業では、資金が不足しやすい時期が違います。通期利益だけを見て引継ぎ直後の資金余力を判断すると、繁忙期前に必要な支出を見落とします。
季節性の説明には、少なくとも通常の年と天候の影響が大きかった年を比較できる記録が役立ちます。売上の谷が毎年の傾向なのか、営業時間を短縮した結果なのかを区別します。繁忙月の利益を単純に年換算せず、閑散期に必要な人員や維持費も含めて示します。休業期間がある事業では、その間に行う修繕や営業活動を記すことで、外部からは見えにくい仕事量まで伝えられます。
除排雪と暖房の費用は、売上との連動を説明する
札幌市は2026年6月の広報で、雪対策を担う人材の不足と費用増を課題として示しています。掲載された除雪従事者の年齢構成は2022年度調査に基づき、50歳以上が51%でした。これは除雪従事者の調査結果であり、市内の全労働者の年齢構成ではありません。出典:札幌市「広報さっぽろ」2026年6月号・12ページ
自社では委託先、契約期間、定額範囲、追加料金の条件を記録します。冬季費用を正常利益へ反映する考え方は後段の価値評価で扱います。
札幌M&Aでは、荒天時の対応力を判断順序で引き継ぐ
冬季の継続性を説明する資料には、過去の遅延や休業について、日時、影響した業務、対応、回復までの時間を残します。例えば交通の乱れにより納品が遅れた際、顧客へいつ連絡し、代替品や配送日をどの順序で調整したかです。通常どおり営業できたという結論だけでは、そのために社長や現場責任者が行った仕事が見えません。
買い手が確認したいのは、会社として動ける体制です。従業員が出勤できない場合の担当交代、遠方から来る顧客への案内、仕入先からの到着が遅れた場合の販売判断を整理します。代替の運送会社や外注先に実際の受入余力があるかも区別します。名簿に名前があるだけの候補を、必ず対応してくれる契約先のように説明してはいけません。
札幌の事業承継では、判断の基準を一枚にまとめ、担当者が実際に使えるかを確認しておくと引継ぎが進みます。誰が休業を決め、誰が顧客へ伝え、どの費用まで現場判断で支出できるかを明確にします。対応記録は失敗の一覧ではなく、事業を継続するための知識です。発生した問題と改善した点を併せて示せば、買い手は未解決の課題と既に対策した課題を分けて検討できます。
道内の配送・訪問網は、距離と時間を売上に重ねる
2024年3月に決定された第9期北海道総合開発計画は、長距離・長時間輸送に伴う品質管理や、貨物量の季節変動に伴う片荷輸送を物流の課題として挙げています。これは北海道全体の課題であり、札幌市内の短距離配送まで同じ費用構造になるわけではありません。出典:国土交通省「第9期北海道総合開発計画」37ページ
食品卸、資材商社、保守サービスなどは、顧客別の粗利に配送・訪問負担を重ねます。一件ごとの販売粗利が高くても、長距離を少量で往復すれば採算は変わります。往路の積載だけでなく帰路、待ち時間、積み降ろし、宿泊の有無まで見る必要があります。会計上まとめて計上している車両費や人件費を、実態を無視して一律配賦しないことも大切です。
売却資料には、主要経路ごとの便数、平均積載、納品時間の指定、外部輸送への依存を記載します。訪問サービスなら現場作業と移動時間を分けます。本稿では、道内に顧客が広がっていることを無条件の強みとせず、同じ経路で複数顧客を支えられる効率や、遠方でも守る必要があるサービス条件を説明すべきだと考えます。配送先の密度が分かれば、買い手も自社拠点との組合せを現実的に検討できます。
札幌M&Aの拠点評価は、本社と道内拠点の役割から考える
札幌本社で営業・経理を行い、道内各地で納品や作業を行う会社では、拠点別の損益だけで拠点の価値を判断しにくい場合があります。請求が本社に集まり、現地には人件費だけが計上されていれば、現地拠点が赤字に見えるためです。逆に本社が負担する営業、システム、採用の費用を除いた数字では、現地拠点の利益が大きく見えます。
札幌M&Aでは、拠点ごとの売上・直接費と、全社共通費の配分方針を別に示すと説明が通りやすくなります。現地担当者が顧客対応だけを行うのか、価格交渉、仕入判断、採用まで担うのかも整理します。拠点を閉じた場合に失う売上と、本社から対応できる範囲を区別すれば、固定費の削減余地を過大に見積もることを防げます。
保管場所、車両置場、従業員の通勤、現地の協力会社との関係も継続条件です。帳簿上小さな拠点でも、緊急出動や翌朝納品を支えていれば代替には時間がかかります。本稿の見解では、「拠点数」よりも「各拠点がないと守れない約束」を説明する方が事業の特徴が伝わります。その約束を守る費用が記録されていることが、買い手による無理のない統合計画につながります。
共同配送や拠点統合の効果には、実現条件を付ける
買い手の拠点網と組み合わせれば効率が上がる可能性はありますが、地図上で拠点が近いだけでは判断できません。食品と資材では必要な温度帯や荷扱いが違い、同じ車両でも顧客の納品時間が重なれば集約できないことがあります。訪問保守も、担当者の技能や工具が異なれば、移動経路だけをまとめることは難しくなります。
本稿では、札幌M&Aで示す効率化案に必要条件を添える方法を提案します。現時点で会社が実現している利益と、買い手との組合せによって初めて生まれる効果を分ければ、売却後の責任や期待を調整しやすくなります。次の表は効果を保証するものではなく、検討の順序を整理するための例です。
| 検討する効果 | 確認する事実 | 売却前に用意する資料 |
|---|---|---|
| 配送便の集約 | 温度帯、積載制限、納品時刻、帰り荷 | 経路別の実績と顧客の納品条件 |
| 倉庫の共用 | 繁忙期の保管量、荷役動線、契約期間 | 月別在庫、平面図、賃貸借契約 |
| 保守要員の相互応援 | 技能、移動時間、待機体制、対応区域 | 担当表、出動記録、必要な教育項目 |
さらに、移行準備中は旧体制と新体制の両方に費用がかかる可能性も記載します。削減額だけでなく、顧客との調整、機器の移設、システム設定、試行期間に必要な仕事を示す方法です。現場の制約が先に見えていれば、買い手は価値を見いだせる組合せと、変更を急ぐべきでない仕事を分けて考えられます。
札幌の人材と地域の信用を、承継後も使える経営基盤にする
会社を支える人や取引関係は、所有者が変われば自動的に同じ状態で続くものではありません。札幌M&Aを考えるオーナーには、従業員の人数を示すだけでなく、繁忙期の役割、判断権限、顧客との接点を整理する準備が必要です。地域特有の運営を熟知していることと、その知識を別の経営者の下でも使えることを、分けて確かめます。
人材確保は北海道の平均値より、必要な職種で見る
北海道労働局の2026年7月の職種別資料では、月間有効求人倍率は職業計0.86倍に対し、自動車運転手2.12倍、建設・採掘の職業4.71倍でした。北海道のハローワークに関する統計で、新規学卒者を除きパートを含む常用雇用の状況です。札幌市だけの数字でも、すべての採用経路を網羅した数字でもありません。出典:北海道労働局「職種別、求人・求職・賃金状況」令和8年7月
この職種差から本稿が導くのは、求人の総数だけで代替要員を確保できると考えない方がよいという点です。同じ運転手でも、担当区域、時間帯、車種、積み降ろしの仕事が異なれば、必要な経験は変わります。技術職も資格の有無と、自社の設備や顧客に対応できることは別です。人数が足りるという計画には、その前提を示す必要があります。
準備する資料は職種ごとの在籍人数、欠員、採用までに要した期間、入社後の育成期間です。最近の募集条件と応募状況を添えれば、将来の人件費や増員計画が検討しやすくなります。統計上の倍率が低い職種でも、個別の経験者がすぐ採れるとは限りません。反対に採用難の分野でも、安定して人を育てている会社なら、その方法が継続価値を説明する材料になります。
季節要員と通年要員を、一つの人件費で見ない
冬季や夏季に仕事量が増える会社では、年間平均の従業員数だけでは必要な体制が分かりません。通年の社員、季節に合わせて働く人、繁忙時の外部応援を分け、それぞれが担う仕事を整理します。繁忙期に働く経験者が毎年戻ってくる場合も、その予定を確認できているのか、従来そうだっただけなのかを区別しておきます。
本稿の見解では、札幌の季節性がある事業は、必要人数の表よりも、月別の稼働時間と役割を重ねた表が実用的です。繁忙期の前に教育、車両点検、予約受付が必要なら、売上の発生月より早く人件費が増えます。受注を断った理由も記録すれば、人員不足による売上の制約と、需要そのものの不足を分けられます。
買い手が増員を計画する場合には、指導役の余力まで考えます。新人が入れば直ちに処理件数が増えるわけではなく、教育中は経験者が現場を離れることもあります。社員寮、送迎、冬季通勤への配慮など、自社が実際に行っている確保策があれば費用と一緒に説明します。それらを人件費の外に置いたままでは、現在の人員体制を維持するための負担が見えにくくなります。
熟練者の勘を、次の担当者が判断できる記録にする
札幌の現場には、天候、道路、建物、設備の癖を知っているからこそできる仕事があります。価値があるのは経験年数そのものだけでなく、その経験で事故や手戻りを減らし、顧客への約束を守れることです。属人性をなくすという掛け声だけで、長年の工夫を捨てる必要はありません。判断に必要な情報を他の人へ渡せるようにします。
例えば、納品順序を変更する基準、凍結が起こりやすい箇所、作業前に確認する設備、現地で追加料金を相談する条件を、写真や短い事例とともに残します。手順書が厚くても例外時に使えなければ役立ちません。担当者が不在のときに別の人が実際に対応し、途中で確認が必要になった点を書き足す方法が、引継ぎの不足を発見する助けになります。
札幌M&Aでこの準備を行う意味は、熟練者の退職を前提にすることではありません。担当者が休暇を取り、教育へ時間を使い、他拠点を応援できる状態に近づけることです。買い手へは、既に複数人で対応できる仕事と、特定の人の判断が必要な仕事を区別して示します。両者が見えれば、引継ぎ期間や採用・教育の優先順位を、本人の意向も踏まえて検討できます。
地域の信用を、社長一人の電話帳から会社の関係へ移す
地場顧客との長い取引は、会社の信用を示す大切な材料です。ただし、社長の個人的な連絡だけで価格や納期が決まる場合、次の経営者には判断の背景が分かりません。道内を広く担当する会社では、顧客ごとの慣行が地域担当者の頭の中に分かれて残っている場合も考えられます。取引年数の一覧だけでは承継の負担を説明しきれません。
整理するのは、顧客の決裁者、現場担当者、発注の時期、見積りの基準、緊急時の連絡順序です。長く続いている特別価格があるなら、その理由と現在も必要かを確認します。無償対応が事実上の契約条件になっている仕事は、過去の頻度や作業時間を記録します。こうした情報がないと、利益計画に現れないサービスを、承継後も続けることになります。
本稿では、社長以外の担当者が定例連絡や小さな調整を担える状態を、売却前から作ることを勧めます。相手との関係を急に変えるのではなく、業務上自然な形で接点を増やす方法です。買い手に顧客継続を断定せず、会社としての接点、過去の更新状況、社長が残る必要のある仕事を示します。地域の信用を守るためにどの接点を維持すべきかが見えれば、引退後の体制を具体化できます。
遠隔管理できる情報と、現地でしか分からない情報を分ける
道内に拠点を持つ会社では、経営管理の情報が同じ時点にそろうことが重要です。本社の売上報告は月次、現地の在庫は担当者の表、車両予定は電話連絡という状態では、買い手は拠点間の余力を把握しにくくなります。新しいシステムを導入する前でも、受注、作業、請求、入金が同じ案件番号でつながるだけで、確認の負担を減らせる場合があります。
札幌のIT・業務支援サービスを含む事業承継では、顧客データや業務アカウントを、個人用と会社用に分けて把握します。管理者が誰か、利用契約の名義、更新日、アクセスできる範囲、バックアップの所在を記録します。システムが稼働していることと、別の責任者が管理できることは異なります。個人の端末や個人契約だけに重要情報が残っていないかを確認します。
一方、遠隔管理で現場の判断がすべて置き換わるわけではありません。冬の搬入口の状況、顧客施設の運用変更、設備の小さな異常などは、現地で得た情報を報告する仕組みが必要です。本稿の見解では、システム化の価値は導入費用や画面の新しさより、拠点をまたぐ判断が速く正確になる点にあります。既に記録できている範囲と、まだ口頭に頼る範囲を分けて示すことが、追加投資の検討に役立ちます。
引継ぎは暦ではなく、実際の繁忙期を経験できる形にする
地域の需要と運営条件を整理したら、季節前の手配から繁忙期後の精算まで、後任が経験する業務を選びます。引継ぎの進め方は、後段の最初の一巡で承継を確かめるで具体化します。
札幌M&A事例に学ぶ、施設と地域の顧客を引き継ぐ条件
札幌の会社を売却するとき、近い業種の成約事例から参考になるのは金額だけではありません。買い手が何を引き継ぎ、何を変えようとしたのかを見ると、自社の説明で欠かせない材料が分かります。ここでは対象会社の所在地、または譲渡対象となった事業の拠点を札幌市内と確認できる六つの取引を取り上げます。道内に事業を持つという理由だけで、すべてを札幌の会社の売却とは扱いません。
各事例の「公表事実」は取引当事者の発表等に基づく説明です。その後の「本稿の見解」は、売却を検討する経営者に向けた独自の分析であり、当該案件で実際に行われた交渉や助言の再現ではありません。株式の一部取得、全株式取得、資産・事業の譲渡を区別し、非公表の対価から評価倍率を推定しない方針で比較します。
| 対象会社・事業 | 札幌との関係 | 公表された取引の範囲 | 売却前に考えたい点 |
|---|---|---|---|
| ノーザリーライフケア | 厚別区に所在し、市内で介護・看護事業を運営 | 2022年に70%取得、2023年に残る30%を取得 | 利用者への対応力と段階的な資本承継 |
| 定山渓ビューホテル | 南区定山渓のホテル | ホテルの資産譲渡と新体制での運営 | 施設価値、営業再開費用、予約の引継ぎ |
| BUIE等のシェアハウス事業 | 対象六棟はいずれも札幌市内 | 企画・管理・運営事業の譲渡 | 不動産の所有と運営事業の違い |
| EVOTECH | 中央区を拠点とする駐車装置保守会社 | 当初発表の取得割合51.66% | 保守契約の内容と現場への対応力 |
| ホクエイ | 東区に本社を置く金属製品メーカー | グループ二社が合計100%取得 | 既存製品と加工技術を分けた説明 |
| ソフトウェア札幌 | 北区に所在するシステム開発会社 | 100%取得 | 開発能力を継続的に提供できる体制 |
ノーザリーライフケアの札幌M&A事例:70%取得から完全子会社化へ
公表事実:厚別区の事業者を段階的に取得
日本ホスピスホールディングスは2022年3月22日、札幌市厚別区のノーザリーライフケアの株式70%を取得することを発表しました。対象会社は市内で住宅型有料老人ホームや訪問看護・介護等を運営しており、買い手は事業内容の親和性と北海道への展開を理由として説明しています。具体的な取得金額と対象会社の詳細な財務情報は非開示です。日本ホスピスホールディングスの2022年3月22日発表
その後、2022年12月19日に残る30%の追加取得を決議し、2023年1月1日の完全子会社化を予定すると発表しました。2022年12月期決算短信では、最初の取得が2022年4月1日、追加取得が2023年1月1日に実行されたことを確認できます。追加取得の金額も公表されていません。追加取得の発表、2022年12月期決算短信
本稿の見解:稼働率の前に受入体制を説明する
介護・看護事業の売却では、居室の稼働率だけを示しても事業の強みは十分に伝わりません。同じ入居者数でも、どのような相談を受けられ、どの職種が連携して支援を続けられるかで、承継する運営の難しさは変わります。自社の専門性を、経営者の経験談から組織の仕組みへ置き換えて説明することが出発点です。
例えば、入居相談を受けてから受入れを判断するまでの担当、外部の医療機関との連絡経路、欠員時の応援体制を整理します。個人情報を不用意に開示する必要はありません。匿名化した業務の流れと職員の役割があれば、特定の職員や経営者が不在でも支援を維持できる範囲を説明できます。
札幌M&Aで市内の施設を引き継ぐ買い手にとって、近隣に建物があることと、必要な職員を確保して受入れを継続できることは別の条件です。採用済みの人数だけでなく、実際の勤務配置、教育に要する期間、職員が希望する働き方まで把握すると、拠点を増やす計画の現実性も話し合いやすくなります。
本稿の見解:残す株式の出口を最初から議論する
70%を先に売却する形には、売却する株主が一定の持分を残す余地があります。ただし、この事例で最初から追加売却の条件が約束されていたかは公表資料から分かりません。「一部を先に売れば残りも同条件で売れる」という読み方はできません。
自社で段階的な売却を考えるなら、残る株式をいつ、誰に、どのような評価方法で売却できるかを具体化します。買い手が先行して負担する出店費用で短期利益が下がる場合、その利益を次の株価計算にどう反映するかも論点です。二度目の評価時点で初めて議論を始めると、双方の期待がずれていることがあります。
株式を残すことと、旧経営者が施設運営の最終判断を続けることも分けて考える必要があります。人員配置や設備投資の判断を誰が行うかが明確なら、株主としての立場と日々の責任が混ざりにくくなり、職員も相談先を理解できます。
本稿の見解:守りたいサービスを行動に落とす
オーナーが守りたいものを「地域に必要な施設であり続けること」と表現するだけでは、買い手との認識を合わせにくくなります。受入相談への返答、家族への説明、教育担当の配置など、サービスを支える行動を挙げることで、引継ぎ後の確認項目が見えてきます。
この取引の取得原価が非開示である以上、施設数やのれんの額だけから会社の売却倍率を作ることはできません。比較事例として活用する対象は、専門性の承継と資本関係の進め方です。自社の価格を考える際は、自社の収益と継続に必要な人員・費用を改めて検討します。
定山渓ビューホテル:ホテル資産の譲渡と営業再開を分けて考える
公表事実:南区のホテル取得契約と新体制での開業
ベルーナは2021年4月23日、札幌市南区の定山渓ビューホテルを取得する契約を同年4月9日に締結し、5月31日に取得する予定と発表しました。譲渡側のKarakami HOTELS&RESORTSも資産譲渡の予定として公表しています。これは同社全体の株式取得を発表したものではありません。両社の当該発表には売買金額の記載がありません。ベルーナの取得契約発表、譲渡側の公式発表
ベルーナの第46期中間株主通信では、子会社グランベルホテルが2021年8月1日に同ホテルをオープンしたことを確認できます。ロビー等の改装も説明されており、取得の予定日と新体制での開業日は異なる出来事です。取得当時に示された647室という規模も、売買金額や投資採算そのものを表す数字ではありません。ベルーナ第46期中間株主通信
本稿の見解:買い手が営業できる日までを設計する
宿泊施設の譲渡でオーナーが説明したいのは、立地や客室の魅力に加え、営業を続けるための準備状況です。不動産を引き渡せる日と、スタッフ・予約・仕入れがそろって営業できる日を一枚の予定表に並べると、どこに時間と資金が必要かが分かります。
自社で営業を続けながら引き継ぐ場合も、宿泊予約の受付先、旅行会社との精算、団体予約の窓口、前受金の扱いを整理しておく必要があります。旧体制で受けた予約について新体制で約束を守れるかは、現場の担当者だけでは決められない承継条件です。
休館や改装を予定するなら、その期間に支払う人件費、設備を維持する費用、再開時の仕入れなども資金計画に置きます。本事例でその費用を誰がどの割合で負担したかは非公表です。自社の交渉では、価格を決めた後に曖昧な負担が残らないよう確認する、という示唆になります。
本稿の見解:施設の魅力と設備負担を同じ資料で示す
温泉、プール、宴会場などの付帯施設は宿泊先として選ばれる理由になります。その一方で、設備点検、清掃、光熱費、更新時の休止期間を伴います。大きな施設が多いことをそのまま高い収益力と読み替えると、買い手が見る維持費との間に溝が生まれます。
札幌M&Aで宿泊施設の売却を準備する際は、部門ごとの利用状況と、その利用を支える費用を対応させます。日帰り客が宿泊以外の売上を生むのか、宴会が客室稼働の弱い日を補うのかなど、施設間の関係が分かる資料が有効です。見栄えの良い設備一覧だけでなく、経営判断に使ってきた数字を示す姿勢が評価の議論を進めます。
札幌中心部のビジネスホテルと定山渓の滞在型施設では、宿泊目的や滞在中の消費が違います。札幌市内という共通点だけで客室単価や稼働率を比較せず、曜日、季節、宿泊人数、販売経路まで自社に近い条件へ絞ることが大切です。
本稿の見解:資産売却後に会社へ残る仕事を把握する
特定ホテルを譲る場合、運営会社には別施設や本社機能が残ることがあります。ホテル単体の利益には含まれていなかった予約管理、人事、経理などを新しい運営者が用意する必要がある一方、譲渡後の会社に本社費用が残る場合もあります。どちらも手取りの見通しに関係します。
売却する資産の一覧と、移す業務、終了させる契約、一定期間だけ提供する支援を分けておくと、資産価格と移行費用を混同しにくくなります。この事例から学ぶべきことは、ホテルの譲渡を建物の受渡しだけで完結させず、実際の営業開始まで見通す視点です。
BUIEの札幌M&A事例:市内六棟のシェアハウス運営を承継
公表事実:対象は企画・管理・運営の事業
シェア180は2021年7月30日の公式発表で、MASSIVE SAPPOROからシェアハウス事業を同年8月1日付で譲り受ける契約を締結したと説明しました。対象のBUIE学園前、BUIEすすきの等六棟は、いずれも札幌市内です。譲渡内容は企画・管理・運営であり、六棟の建物所有権をすべて購入したという発表ではありません。対価の記載もありません。シェア180の事業譲受発表
MASSIVE SAPPOROは2022年6月15日の公式発表で、シェアハウス事業等を売却し宿泊事業へ経営資源を集中したことを説明しています。これにより譲渡後の事業方針は確認できますが、個々の賃貸借・管理契約の承継条件や、各物件の譲渡対価までは分かりません。MASSIVE SAPPOROによる売却後の説明
本稿の見解:建物、契約、運営の境界を明らかにする
シェアハウスを扱う会社には、建物を所有する事業、借り上げて貸す事業、管理だけを受託する事業などが混在し得ます。同じ六棟を運営していても、引き継ぐ資産・債務と収益の仕組みが違えば、会社や事業の評価方法も変わります。
札幌M&Aで運営事業を説明するときは、物件ごとに誰が所有者で、会社が何を約束し、どこから収入を得ているかを示します。家賃総額を売上として扱う形なのか、受託管理料を得る形なのかが曖昧なままでは、買い手が比較する売上高自体がずれてしまいます。
保証金や敷金、入居者からの預り金、修繕の負担、未回収金なども物件単位で照合します。売却代金として自由に使えるお金と、入居者や所有者への義務に対応するお金を分けておくことは、譲渡後の資金不足を防ぐための基本です。
本稿の見解:共同生活の運営を引継ぎ可能な形にする
シェアハウスの運営では、部屋を埋める力に加え、共同生活を維持する仕事があります。入居希望者への説明、共用部の使い方、騒音等の相談対応、退去時の確認が特定担当者の経験だけに依存していると、事業を移した途端に対応の一貫性が失われかねません。
オーナーは、どの程度の相談なら現地担当者が判断し、どの段階で本部や物件所有者へ連絡するかを整理できます。過去の相談を匿名化して分類すると、物件ごとの注意点と共通ルールが分かれます。これは買い手にとって、引継ぎ直後の必要人数を考える材料にもなります。
コミュニティの魅力を伝える際も、イベントの回数だけでは十分ではありません。入居者が参加しない自由や、静かに暮らしたい人への配慮を含め、どのような住環境を約束しているかを説明します。担当者の交代によって暮らし方の前提が急に変わらないことが、継続運営には大切です。
本稿の見解:残す事業の負担まで含めて売却を決める
本事例は、会社全体を手放さずに特定事業を譲る選択を考える材料になります。ただし、事業を一つ減らせば、その売上に対応する費用がすべて消えるとは限りません。兼任社員、共通の広告、予約・会計システムなどの費用がどれだけ残るかを見直す必要があります。
札幌M&Aで一部事業を譲る場合は、対象事業の利益に加えて、譲渡後の会社の損益と経営者の時間配分を整理すると、選択と集中の意味が具体的になります。事業譲渡を「売上を減らす判断」とだけ捉えず、残る事業に必要な人員と投資を確保できるかという観点で比較できます。
札幌M&A事例に学ぶ、技術や製品を別の顧客基盤へつなぐ売却
次の三つの事例では、買い手が既に持つ事業と対象会社の能力の接点が公表されています。自社が札幌にあることを買い手の候補を狭める条件とする前に、保守の顧客層、金属加工の用途、製品開発に必要な機能という単位で、誰にとって引き継ぐ意味があるかを考えてみてください。
EVOTECH:駐車装置の保守をエレベーター事業と組み合わせる
公表事実:札幌を拠点とする会社の51.66%取得
ジャパンエレベーターサービスホールディングスは2022年2月16日、札幌市中央区のEVOTECHの株式31株、議決権所有割合51.66%を取得すると発表しました。契約日は同日、実行予定日は翌17日です。発表では対象会社が北海道を中心に6,400パレット以上の立体駐車装置等を保守管理し、買い手と顧客層が重なる点を説明しています。取得価格の記載はありません。2022年2月16日の株式取得発表
2022年3月期決算短信では、EVOTECHの株式を取得し連結子会社にしたことを確認できます。本稿で取り上げる51.66%は当初取得時の公表割合です。また、6,400パレット以上という数字は保守管理の対象を示すもので、契約件数や売上高、現在の保守規模と同じ意味ではありません。2022年3月期決算短信
本稿の見解:契約数よりも契約で約束した仕事を見る
保守会社の価値を伝える資料では、対象台数や設備数が目を引きます。しかし、点検だけを行う契約と、部品交換や緊急対応を広く含む契約を一緒に数えると、売上と現場負担の関係が見えなくなります。買い手が知りたいのは、継続収入を得るために何を提供する必要があるかです。
売却前には、契約料金、点検頻度、交換部品の扱い、出動時の追加請求、契約更新時期を対応させます。管理対象の古さや機種の偏りも分かれば、同じ年間売上を維持するための負担が増えているのか、安定しているのかを議論できます。
不採算に見える契約にも、近隣の複数設備をまとめて巡回できる意味があるかもしれません。逆に単価が高くても、遠距離の緊急出動が多ければ利益は残りにくくなります。契約を一律に良し悪しで切らず、巡回経路や対応履歴と併せて説明することが重要です。
本稿の見解:札幌の冬の対応力を記録で示す
札幌を拠点に保守を行う会社なら、通常期と冬季で移動や現場作業にどのような違いがあるかを自社の実績から示せます。降雪日に出動が重なったときの役割分担、予備部品の置き場、連絡を受けてから到着するまでの記録などは、地域で蓄積した運営能力を説明する材料になります。
ここで「地域密着だから何でも即応できる」と約束を広げる必要はありません。通常対応できる範囲と、応援や追加準備を要する範囲を示す方が、買い手は必要な拠点や当番体制を検討できます。オーナーが無理をして埋めている対応枠があるなら、その代替費用も明らかになります。
隣接分野の買い手と顧客が重なっても、両方の設備を一人で扱えるとは限りません。営業窓口の共通化、情報共有、部品の管理、技術者教育を分けて考えることで、短期間でできる協力と時間がかかる協力を区別できます。
本稿の見解:過半数売却後に任される仕事を言葉にする
過半数を譲渡して持分を残す場合、旧経営者が顧客との窓口や技術面を引き続き担う可能性があります。ただし、本件の具体的な役割分担は公表されていません。自社で同じ形を選ぶなら、責任の範囲と報告先、追加採用を決められる人をあらかじめ整理します。
株式の一部を売った後も従来どおり現場に出続ける計画では、経営者の負担軽減という目的が実現しないことがあります。札幌M&Aを働き方の転換にもつなげたいなら、退任の一日だけを決めず、現場対応を任せるまでの条件を段階に分けて考えることが有効です。
ホクエイ:札幌の金属加工技術をグループの製品開発へつなぐ
公表事実:グループ二社が100%を取得
エア・ウォーターは2022年2月25日、札幌市東区に本社を置くホクエイの株式を同日付で取得したと発表しました。取得割合はグループ全体で100%で、エア・ウォーター北海道が99%、北海道車体が1%を取得しています。ホクエイはLPガス容器収納庫や灯油ホームタンク等を製造・販売する会社です。エア・ウォーターの2022年2月25日発表
同発表は、設計から加工までの生産体制、金属加工技術を使った製品開発やグループ内連携を説明しています。取得対価は記載されていません。会社概要にある資本金や売上高を株式取得価格と取り違えることはできず、グループの一社だけを見て「99%しか取得していない」と扱うのも不正確です。
本稿の見解:製品を売る力と加工する力を分けて示す
製造会社の事業価値は、現在売れている製品と、その製品を作る技術の両方から考えられます。特定用途の売上が大きくても、設計、加工、組立てを別の用途へ応用できるなら、買い手は既存市場だけでは測れない接点を見いだす可能性があります。
ただし、「当社の技術は何にでも使える」という説明では投資の判断に結び付きません。加工可能な材質、寸法、精度、ロット、納期の条件を示し、試作から量産に移す際に何が変わるかを説明します。必要な設備追加や外部委託が分かれば、実行できる範囲を買い手が検討できます。
図面がある製品でも、実際の加工条件が職人の手元にだけ残っていることがあります。設計変更の記録、検査条件、作業の注意点をひも付けることで、経験が必要な工程と標準化できている工程を分けられます。長年の蓄積を誇るだけでなく、次の担当者が活用できる形にする作業です。
金型や治具についても、工場に置いてあるという理由だけで自由に転用できるとは限りません。自社所有なのか、顧客から預かっているのか、特定製品にだけ使う約束があるのかを確認します。加工能力の説明と実際に利用できる道具の範囲が一致していれば、買い手は新しい製品を立ち上げる費用を見積もりやすくなります。
本稿の見解:売上の伸び方が違う製品を混ぜない
自社ブランドの定番製品、顧客仕様による受託製造、単発の特注品では、価格決定の仕方も在庫の持ち方も異なります。会社全体の粗利率だけを提示すると、どの仕事が収益を支え、どの仕事が設備を埋めているかが分かりにくくなります。
札幌M&Aで製造会社を説明する際は、既存顧客の継続発注と新規設計の受注を分け、設計工数が販売価格に含まれているかを点検します。材料費が変動したときの価格改定方法や、一定数量を作る前提で引き受けた仕事の採算も確認したい項目です。
買い手から新しい仕事の持込みが期待できても、その製品が既存設備をそのまま使えるとは限りません。現場の段取り替えや試作期間によって、既存顧客の納期が影響を受ける場合もあります。協業の売上を上乗せする前に、生産計画上の制約を示す方が現実的な評価につながります。
本稿の見解:グループ入り後の発注関係を整理する
製品を使う会社と製造する会社が同じグループになると、需要の見通しを共有しやすくなる可能性があります。一方で、グループ向け注文をどの価格で受けるか、既存の外部顧客と納期をどう調整するかといった新しい判断も生まれます。
オーナーが事前に確認したいのは、工場の能力を誰が計画し、追加投資をどの会社が負担するかです。本件の取得割合の内訳は、そのまま各社の業務分担や負担割合を表すものではありません。株主構成の説明と、取引・生産の運営条件を別々に確認する視点が役立ちます。
札幌M&Aの事例:ソフトウェア札幌の開発体制を会社ごと承継
公表事実:2021年11月17日に全株式を取得
アイホンは2021年11月19日、札幌市北区のソフトウェア札幌の株式100%を取得し、同月17日付で子会社化したと発表しました。対象会社の事業はシステム開発・運用管理等です。買い手はインターホンシステムにおけるソフトウェアの比重と開発速度の重要性が増していることを背景に、開発体制の強化を説明しています。発表日と取得実行日は二日異なり、取得対価は当該発表に記載されていません。アイホンの子会社化発表
本稿の見解:人数よりも開発の進め方を見せる
ソフトウエア会社を売却する際、技術者の人数と対応言語を一覧にするだけでは、自社が買い手の開発へどう貢献できるかは伝わりません。仕様を決める人、作る人、検証する人がどのように連携し、変更が起きたときに納期をどう判断するかまで説明すると、組織としての能力が見えてきます。
メーカーの製品開発では、ソフトウエア側の都合だけで日程を変えられないことがあります。機器の設計や試作、出荷準備と予定が関係するためです。自社の過去案件を匿名化し、仕様の確定前から参加した仕事、決まった仕様で実装した仕事、運用を続けてきた仕事に分ければ、得意な役割が明確になります。
この事例の買い手が実際にどの工程を対象会社へ任せたかは、当初発表だけでは分かりません。自社の説明でも、将来担当できそうなことと、既に実績があることを分ける必要があります。その区別がある方が、追加の研修や採用を要する範囲を率直に協議できます。
本稿の見解:既存案件と新しい親会社の仕事を両立させる
全株式を売却したからといって、以前からの顧客への納品や運用対応がなくなるわけではありません。買い手が期待する新規開発のために、既存案件をどの時点で終えられるか、保守だけが継続する案件に何人必要かを把握することが重要です。
受注残を契約金額だけで管理している場合は、担当者の稼働予定と照合します。繁忙期に新しい仕事を受けるには外部委託が必要なのか、教育中の技術者がいつ独力で担当できるのかを確認すれば、買い手が利用できる開発能力を過大に見せずに済みます。
また、旧経営者が顧客との仕様調整を一手に担ってきた会社では、プログラムを引き継いでも意思決定が止まることがあります。変更の受付、影響範囲の判断、見積り、承認までの過程を整理すると、経営者が退くために必要な役割の移管が見えてきます。
納品済みの案件も、確認が終わったものと未解決の課題が残るものに分けます。軽微な修正として見込んでいた作業が長引けば、新規案件へ振り向ける予定の時間が減るからです。不具合や追加要望を隠さず、対応方針と必要工数を示すことは、売却後の開発計画を実行可能にするための準備になります。
本稿の見解:開発拠点として札幌に残る意味を具体化する
札幌で働き続けられることを重視するオーナーは、勤務地の希望と、仕事を続けられる仕組みの両方を説明したいところです。対面で決める事項、遠隔で進められる作業、試作機や検証環境を置く場所を整理すると、拠点を維持する場合の必要投資を話し合えます。
教育、評価、配属の方法が大きく変わると、技術者が考える将来の働き方にも影響します。抽象的な雇用継続だけでなく、得意分野をどう伸ばせるか、既存のチームをどの単位で活用するかが承継の論点です。本件で勤務地等が保証されたと公表されているわけではなく、自社の交渉で確認したい項目として捉えます。
六つの事例が示すのは、札幌M&Aで引き継がれるものが株式や設備だけではないということです。地域で受入れを続ける体制、施設を営業させる準備、暮らしを支える管理、季節を踏まえた保守、製品を生む工程、開発を止めない組織。それぞれを具体的に示せるほど、買い手が自社を引き継ぐ理由と、売却後に必要な条件を話し合いやすくなります。
札幌M&Aの企業価値は、冬を含む一年の利益を引き継げるかで考える
札幌M&Aの会社売却価格は、経営者交代後にも残る利益から考えます。札幌市内に顧客が集まる事業と、道内各地へ商品や技術者を届ける事業では、その条件が異なります。冬季の稼働、顧客継続、資金の季節変動を、一つの評価計算につなげます。
以下の金額は、札幌を拠点に法人向けの卸売と保守サービスを営む架空の会社を設定した説明用仮定です。実在企業の成約例ではありません。倍率も市場相場を示さず、計算の変わり方を確かめるために置いています。数値のない判断例も、本稿の分析・提案としてお読みください。
繁忙月の利益を十二倍せず、冬の前後を同じ表に置く
利益が最も大きかった月を年換算すると、売却価格を高く説明できるように見えます。しかし、その月に発生していない暖房費、車両整備、閑散期の人件費まで消えるわけではありません。月別の売上総利益と固定費を並べ、売上の山を作る前に何を準備し、入金まで何か月かかるかを確認します。月次試算表は少なくとも一年を通して読み、過年度の同じ季節とも比べます。
天候の差と事業の変化は分けます。冬季の訪問件数が減った理由が交通事情、顧客の休業、担当者の退職のどれかで予測は変わります。単価改定後も注文量や配送頻度が維持できたかを追います。
札幌M&Aの売却支援では、月ごとの「件数・粗利益・稼働時間・入金」の対応表が有効です。前年より売上が増えていても、遠方の小口注文が増えた結果、移動時間だけが膨らんでいる場合があります。年間の利益と、その利益を支える作業量を一緒に示すことで、買い手が再現できる計画になります。
札幌M&Aの正常EBITDAを、費用の行き先から組み立てる
本稿ではEBITDAを、営業利益にその計算で控除された減価償却費を加えた簡易的な利益指標として扱います。正常化では、帳簿に載った支出のうち今後も必要なものを残し、完了して繰り返さないものだけを理由付きで調整します。売却後に経営者の仕事がなくなるのではなく、誰かが引き継ぐ点が出発点です。
| 項目 | 加減額 | 仮定の内容 |
|---|---|---|
| 決算上の営業利益 | 6,500 | 通常の冬季費用を計上済み |
| 営業費用に含む減価償却費 | +1,400 | 設備・車両等の償却額 |
| 完了済みの拠点移転費 | +600 | 継続家賃や更新工事を含まない一時費用 |
| 継続費用の不足分 | −700 | 後任責任者400、冬季応援契約300の年間追加費用 |
| 正常EBITDA | 7,800 | 6,500+1,400+600−700 |
移転費600万円は契約・請求書と移転完了を確認できる設定です。毎年の模様替えや修繕を同じ扱いにはしません。追加費用700万円も、後任の年額報酬と外注条件に根拠があると仮定しました。この会社では現在の役員報酬を全額足し戻す調整をしていません。担当業務と必要人員を確認した結果だけを反映しています。
除排雪費を「札幌特有の一時費用」として消さない
降雪量によって支出が変わることと、冬季費用を不要とみなすことは別です。通常の除排雪、暖房、冬タイヤ、凍結対策は、事業を続けるための条件として予算に残します。札幌市も雪対策を市民生活・経済活動を支える課題として扱っています。ただし、市全体の対策費や天候の記録から、自社の必要費用を直接算出することはできません。札幌市「冬の暮らし・除雪」
大雪の年だけ発生した増額を調整したいなら、平年の契約基本料、出動回数に応じた従量料金、臨時の追加発注へ分けます。少雪の年だけを基準にすれば、翌年の負担を過小評価します。過去の平均も、外注単価や倉庫面積が変わっていればそのまま使えません。現在の事業規模で同じ作業を頼んだ場合の見積りを重ねます。
少雪・通常・大雪の各条件で、追加費用、受注増減、休業日を記録すると、予測の根拠を示せます。天候が費用と売上の両方に影響する事業では、都合のよい片側だけを補正しないことが必要です。
都市の拠点価値を、道内の配送・訪問採算へつなぐ
札幌に本社があることは、道内のすべての顧客を同じ費用で支援できることを意味しません。配送なら出荷拠点、幹線輸送、中継、最終配達を分けます。保守なら現地技術者の常駐、札幌からの出張、地域の協力会社への委託を区別します。売上を地域別に並べるだけでなく、その地域を支える移動・待機・宿泊・再訪問の負担まで集計します。
顧客別に黒字でも、配送ルート全体では余裕がないことがあります。一件の訪問のために長い移動が必要な地域と、複数顧客を続けて回れる地域では、同じ売上の利益への貢献が違います。冬季の所要時間を見込んだ配車表や訪問記録があれば、買い手は増員が必要な地点を特定できます。地図上の距離だけで経費を見積もらないことが大切です。
市内の倉庫や店舗を統合する提案では、賃料削減だけでなく、出発時間、荷積み場所、車両の待機、部品の即時供給も比べます。統合後に再配達や緊急出動が増えるなら、削減額の一部は失われます。拠点は住所の数ではなく、顧客への約束をどれだけ少ない負担で守れるかという機能で評価します。
顧客継続は、契約年数より更新後の利益で測る
長年の取引があっても、仕入原価や冬季配送費を価格へ反映できなければ、継続売上は利益の裏付けになりません。顧客を契約開始時期や更新時期ごとの集団に分け、翌年にも残った件数、値引き後の単価、追加対応の時間を追います。更新率の高さと、更新した契約の採算を別々に示すと、収益の質が見えます。
大口顧客が複数いても、同じ企業グループ、同じ元請、同じ販売窓口に依存している場合があります。契約相手の数と、受注を左右する意思決定者の数は一致しません。社長だけが行う年末の条件交渉や緊急対応があるなら、その業務を後任に移した場合の人件費と失注の可能性を区別します。費用で補える問題を、根拠なく永久的な売上消失へ置き換える必要はありません。
評価用の説明では、顧客名を並べるより、契約の終期、解約条件、価格改定の仕組み、対応水準を一覧化します。担当者が交代しても更新された契約や、社長不在時に解決した問い合わせは、継続性を検討する材料です。「地域で信頼されている」という言葉を、買い手が確かめられる事実へ変える作業といえます。
札幌M&Aの人材評価では、冬の判断を担う人を特定する
従業員数が維持されても、配車変更や訪問の優先順位を決める人が抜けると、同じ売上を維持できない場合があります。繁忙期の責任者、欠勤時の代行者、外注先を手配する担当者を分けて把握します。資格や経験の一覧に加え、どこまで現場で決定でき、どの判断を社長へ戻しているかを確認します。
後任採用の予算は給与だけでは完結しません。引継ぎ期間中の重複配置、採用費、教育に使う既存社員の時間、冬季勤務に必要な支援などを検討します。恒常的に必要な人件費は正常利益へ、移行期間だけの教育費は一時的な統合費用へ整理します。将来退職するかもしれない全員の採用費を、確定支出として差し引く説明も適切ではありません。
買い手は、雇用関係を基礎にした仕事の進め方と顧客対応を引き継ぎます。本人の意向、勤務条件、通勤・出張の実態を踏まえた体制が必要です。社長の後任と現場のキーパーソンを同じ一人に任せるなら、その実行可能性を利益予測の前提として検証します。
冬季前受金と春の精算を、自由に使える利益と混同しない
シーズン前に代金を受け取る契約では、口座残高が増えてから作業費が発生します。入金が早いことは資金面の強みですが、まだ履行していないサービスの負担も引き継ぎます。冬季契約の対象期間、回数上限、追加請求、未実施時の返金、春の精算条件を確かめ、受け取った現金のうちどの仕事に対応するものかを整理します。
同様に、春先の売掛金が多いからといって、その全額を通常どおり回収できるとは限りません。検収待ち、請求内容の確認中、値引き協議、長期延滞を区別します。作業済みでも証拠が不足して請求が遅れている案件は、単に回収月を後ろへ動かすだけでは評価できません。顧客との合意や作業記録が重要になります。
売却時点を冬の前にするか後にするかで、現金と債権債務の見え方は変わります。それ自体が利益の増減とは限りません。前受金の対応費用や未収金の回収見込みを確認し、後述する運転資本の定義と整合させます。前受金を余剰現金として加えたうえで履行負担を無視するような評価を避けます。
札幌M&Aの評価倍率と株式価値を、季節の資金需要まで含めて計算する
事業が生み出す利益の価値と、オーナーが売る株式の価値は同じ金額ではありません。ここでは正常EBITDA7,800万円を起点に、倍率、設備更新、運転資本、現金と負債を順に確認します。表の金額はすべて万円単位です。
利益倍率・時価純資産・DCFは、答える問いが異なる
利益倍率は継続利益に対していくら払うかを比較する方法です。時価純資産法は資産・負債の実態から株式価値を考えます。DCF法は将来の資金収支を予測し、その不確実性や時間の価値を反映して現在価値へ換算します。中小企業庁の資料でも評価方法ごとの特徴と、複数の方法を比較する重要性が示されています。中小企業庁「中小M&A市場の改革に向けた方向性について」37頁
自社倉庫や車両を保有する会社では、資産の価値を確認する必要があります。一方、顧客対応力や専門人材で利益を上げる会社では、貸借対照表だけでは強みを十分に表せません。方法ごとの結果が離れた場合は、平均を取って終わらせず、設備の含み損益、利益予測、更新費用のどこに差があるかを調べます。
倍率で算定した事業価値に、事業で使う倉庫や機械の時価をそのまま足すことはしません。その設備が利益を生む前提に含まれているためです。また、純資産法で負債を控除済みの株式価値から、同じ借入を再び差し引かないようにします。どの計算が事業価値を出し、どの計算が直接株式価値を出したのかを明記します。
札幌M&Aの倍率表は、相場表と感応度表を区別する
「札幌なら一律に何倍」という前提は置きません。実際に類似会社を比較する際には、業種、成長、顧客構成、設備負担、規模、会計上の利益の範囲をそろえます。中小M&Aガイドラインの参考資料も、適切な比較対象の選定や、算定結果がそのまま譲渡額にならない点を説明しています。中小M&Aガイドライン第3版・参考資料2「中小M&Aの譲渡額の算定方法」
| 仮定倍率 | 事業価値EV | 全株式価値 |
|---|---|---|
| 4倍 | 31,200 | 19,900 |
| 5倍 | 39,000 | 27,700 |
| 6倍 | 46,800 | 35,500 |
この表は、倍率を一つ動かすと価格がどれだけ変わるかを示すだけです。5倍が妥当な査定結果だと認定したものではありません。公表事例で取得金額だけが分かっても、取得割合、対象の現預金・借入、正常利益が分からなければ、比較可能なEV/EBITDA倍率は導けません。売上高を分母にした比率を、利益倍率として扱うこともできません。
札幌M&Aの利益を、車両・設備の更新後に残る資金で確かめる
EBITDAでは減価償却費を足し戻しますが、車両や暖房設備、倉庫設備の更新が無料になるわけではありません。帳簿上の償却が終わった設備でも、故障を防ぐ更新費用が必要です。買い手が引き継いだ直後にまとめて交換する計画なら、年間の平均利益と資金流出の時期を分けて把握します。
| 項目 | 金額 |
|---|---|
| 正常EBITDA | 7,800 |
| 事業に対応する仮定の現金税負担 | −1,450 |
| 継続に必要な設備・車両の更新投資 | −2,100 |
| 翌期の事業拡大に伴う運転資本増加 | −650 |
| 借入元利払い前の簡易的な年間余剰資金 | 3,600 |
税額1,450万円は税務計算の結果ではなく、資金収支を説明する仮定です。この表だけでDCF評価額は算出できません。将来の各年と最終年度以後の資金収支、割引率を別途検討します。650万円は引継ぎ後の成長に必要な新たな資金であり、決済時点の運転資本不足900万円とは対象時期が異なります。両方に同じ不足を入れていないことを確認します。
正常運転資本は、売却する月の事業量に合わせて定義する
運転資本は、代金を回収する前に在庫や仕入代金へ資金を使う仕組みを表します。価格調整で使う範囲は契約で定める必要があります。本例では、営業上の売掛金と販売可能な在庫から買掛金を差し引き、現預金、借入、退職給付、税金を含めません。前受契約はない仮定です。前受金がある会社では、その履行負担を含めた別の定義が必要です。
| 対象項目 | 合意した正常水準 | 決済時点 |
|---|---|---|
| 回収可能な営業売掛金 | 7,200 | 6,900 |
| 販売可能な在庫 | 3,500 | 3,100 |
| 営業買掛金 | −3,900 | −4,100 |
| 正常運転資本/実際運転資本 | 6,800 | 5,900 |
| 正常水準との差額 | 5,900−6,800=−900 | |
基準6,800万円は年度末残高を機械的に採ったものではありません。対象月の売上規模と通常の回収・仕入条件に対応する水準として仮定しました。冬前に在庫が増える会社なら、春の低い残高と比べて「資金が余っている」とは判断できません。季節ごとの過去実績を示し、成長や仕入条件変更を調整して、比較できる基準を合意します。
札幌M&Aの事業価値3億9,000万円から、株式価値へ橋渡しする
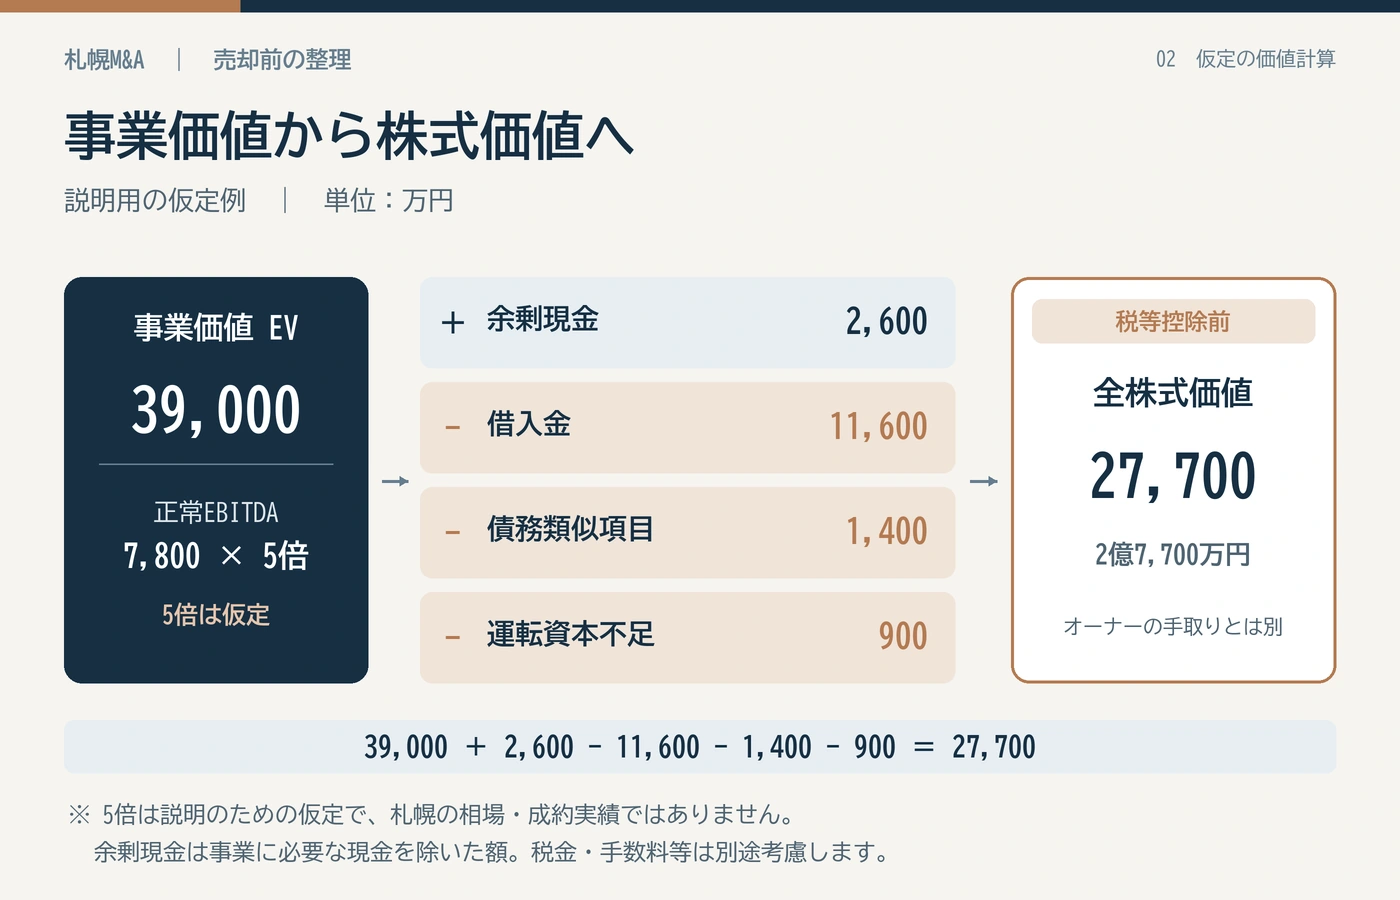
本例の事業価値は、正常EBITDA7,800万円に仮定5倍を掛けた39,000万円です。ここには事業継続に必要な資産と正常な運転資本が含まれる前提を置きます。預金5,000万円のうち、決済後の支払に備えて必要な手元資金2,400万円を事業に残し、差額2,600万円だけを余剰現金として加算します。
| 項目 | 加減額 | 累計 |
|---|---|---|
| 事業価値EV | 39,000 | 39,000 |
| 余剰現金 | +2,600 | 41,600 |
| 有利子借入金 | −11,600 | 30,000 |
| 合意した債務類似項目 | −1,400 | 28,600 |
| 正常運転資本の不足 | −900 | 27,700 |
| 全株式価値 | 27,700万円=2億7,700万円 | |
必要現金2,400万円は、運転資本の各項目とは別の支払余裕として合意した設定です。これをさらに価格から控除しません。また、余剰現金を売却前に配当等で外へ出せば、その現金は決済時の加算対象から外れます。金額だけでなく、誰がいつ受け取るかを照合します。表の調整総額は2,600−11,600−1,400−900=−11,300万円です。
倉庫・駐車場・雪置き場は、所有者と利用条件を一組で見る
拠点の価格を考える際には、建物面積だけでなく、荷受けの動線、冬季の駐車台数、除排雪の契約、雪を置ける場所を確認します。雪置き場として使っている土地が経営者個人や取引先の所有なら、株式を取得しただけで従来の利用条件が続くとは限りません。近隣との口頭了解も含め、事業で実際に使える範囲を把握します。
会社が所有している遊休地でも、繁忙期の臨時保管や冬季の車両運用に必要なら、余剰資産と決めつけられません。切り離した場合の代替地賃料、移動時間、運用変更を比較します。屋根や融雪設備の修繕を繰り延べている場合も、過去の利益が高かった理由の一部が設備支出の不足ではないかを点検します。
個人不動産を買い手へ同時に売る場合は、株式対価と不動産対価を分けます。土地・建物の個人の譲渡所得には、株式と異なる計算や保有期間の取扱いがあります。株式の税率だけで全体の手取りを計算しません。賃貸を続ける案なら、将来家賃を会社の利益予測に織り込み、株式価格と賃貸条件を対応させます。国税庁「No.1440 譲渡所得(土地や建物を譲渡したとき)」
未積立の退職給付とリースは、利益との二重控除を防ぐ
例の債務類似項目1,400万円は、決済までの勤務に対応する従業員の退職給付の未積立負担として、買い手と合意した金額です。将来の全退職金を単純合計したものではなく、通常運転資本にも含めません。会計基準では退職給付債務や年金資産等を区別しており、評価でも制度、積立状況、対象期間を確認します。企業会計基準第26号「退職給付に関する会計基準」
通常の今後の勤務に対応する費用は継続利益へ反映し、過去に発生した負担は価格調整へ反映するという整理です。同じ過去分を正常利益、DCFの将来支出、株式価値の控除へ重ねて入れません。役員退職慰労金は従業員の制度と分け、決議・支払時期・会社資金の減少を個別に確認します。
リース車両や賃借設備も、契約と会計処理の対応をそろえます。支払賃料を費用に残した利益と、使用権資産等の償却・利息に分かれる利益を、そのまま同じ倍率で比べるとずれます。借入相当として扱う範囲はEBITDA側の処理と一体で検討します。本例の1,400万円にはリース債務を含めず、賃料は継続費用として扱う設定です。
札幌M&Aの条件交渉は、買い手の価値とオーナーの手取りを分けて進める
評価表で2億7,700万円になっても、支払条件や残る責任が違えば、オーナーにとっての意味は変わります。売却金額の上乗せだけを見ず、買い手が実現できる効果、確定している支払い、税負担、保証の扱いを同じ条件表で比べます。
札幌M&Aで買い手の拠点網を評価するときは、実現費用も見る
買い手が道内の別地域に拠点を持つなら、配送の共同化や保守の相互応援が考えられます。ただし、既存拠点に余裕があるか、対応できる商品や技術が同じか、顧客が委託先変更を受け入れるかを確かめる必要があります。地図上で拠点が増えるだけでは利益は増えません。受発注システムや在庫管理をそろえる費用も伴います。
札幌M&Aの買い手への説明では、共同配送が可能な曜日や区域、重複する仕入、営業の紹介先を具体化します。一方で、冬季だけ必要な予備車両を通年の余剰車両として処分する計画は、運行継続を損なうおそれがあります。平常時の削減額と、繁忙時・悪天候時に維持すべき余力を分けて話し合います。
本稿の見解では、まず自社単独の正常利益を固め、そのうえで買い手ごとの追加効果を別表にする方法が有効です。本例の7,800万円には買い手固有の相乗効果を含めていません。追加利益を織り込んだ評価額に、同じ効果を理由として再度価格を加算することは避けます。効果の実現に必要な投資・期間・顧客承認も併記します。
札幌M&Aの減額理由は、利益・一時負担・不確実性に分ける
「冬季リスクがあるので安くする」という説明だけでは、何を改善すればよいのか分かりません。毎年の応援費用が足りないなら正常利益へ反映します。初年度だけの教育費なら一時負担として検討します。顧客の更新可否が読めない場合は、確率と影響範囲を見ながら、評価や支払条件で扱います。異なる問題を一つの倍率へ押し込まないことが交渉の出発点です。
例えば、別の独立した感応度として、年間追加費用300万円を新たに認め、倍率を仮に5倍で固定すれば、事業価値への影響は1,500万円です。市場相場を示す計算ではなく、本例の価格へ追加適用したものでもありません。その費用で解消できる問題に対し、同じ理由だけでさらに倍率まで引き下げるなら、重複していないかを確認します。
反対に、費用を追加しても特定顧客を失う可能性が残るなら、利益調整とは別の不確実性があります。オーナー側は、後任の稼働記録や契約更新の状況を示して、その範囲を狭めることができます。評価根拠を細かくする目的は、減額をすべて否定することではなく、価格と改善可能な条件を対応させることです。
全株式・一部株式・事業譲渡では、対価の受取先も違う
2億7,700万円は、設定した条件で全株式を譲渡する場合の価値です。一部の株式だけを売るなら、持分割合だけでなく、議決権、経営への関与、配当、将来の残りの株式の売却条件を検討します。全株式価値の半分が、どのような50%持分にも同じように当てはまるとは限りません。引退を望むオーナーには、残る役割の範囲も重要です。
株式譲渡では株主が対価を受け取る一方、会社が営む事業を譲る場合は、通常、対象事業を営む法人が対価を受け取ります。法人に入った金額が、そのままオーナー個人の自由な現金になるわけではありません。残る借入や資産、会社の存続費用、個人への資金移転を含めて整理します。
また、事業譲渡では資産・契約等の移転を個別に検討します。株式譲渡でも契約の支配変更条項などの確認は必要です。札幌の店舗だけを切り出す案と、道内営業網を含む会社全体を売る案では、引き継ぐ売上・費用・責任が異なります。手法の名前を決める前に、価格計算の対象範囲をそろえます。中小M&Aガイドライン第3版・参考資料1「中小M&Aの主な手法と特徴」
支払総額の大きさと、決済日に確保できる金額を分ける
次の表は、同じ架空会社に対する条件比較のための独立した提示例です。分割払いの将来金額を現在価値へ割り引いていないため、合計だけで優劣は決まりません。受取時期、支払能力、担保等、差引きが認められる条件を確認します。
| 提示 | 決済時 | 将来の支払い | 比較上の注意 |
|---|---|---|---|
| A:一括 | 27,700 | なし | 決済時の入金確認が必要 |
| B:固定の分割 | 18,000 | 1年後6,000、2年後6,000 | 総額30,000。未回収の信用リスクが残る |
| C:業績連動 | 25,500 | 最大4,500 | 最大30,000。追加額は未確定 |
業績連動の追加対価では、冬季の一期間だけで判定すると、天候や買い手の配車変更に左右されます。対象期間、売上計上、共通費の配賦、設備投資、関連会社への取引移管が結果にどう影響するかを定めます。譲渡企業が運営判断をできないのに、その判断の結果だけで対価が減る設計では、条件の実質を十分に比較できません。
経営者保証は、会社の借入控除とは別に解除を確認する
株式価値の計算で借入11,600万円を差し引いたことは、オーナーの個人保証が解除されたことを意味しません。会社の債務が価格に与える影響と、個人に残る契約上の責任は別です。買い手が借り換える予定でも、金融機関の手続や条件が確定していなければ、予定どおりに進むとは限りません。
中小企業庁の案内では、保証解除の最終判断は金融機関に委ねられます。ガイドライン第3版も、M&A成立前の相談や最終契約上の扱いを重視しています。借入先ごとに、解除・移行・借り換えのどの方法を取るかを確認します。価格が高くても保証が残る案は、解除が確認できる案と同じ条件ではありません。中小企業庁「経営者保証」、中小M&Aガイドライン
会社の預金で借入を返す案では、現金も減るため株式価格への影響を再計算します。単に借入だけを消して、余剰現金を従来どおり加算することはできません。個人所有不動産を担保にしている場合も、保証と担保の解除対象を分けます。オーナーが売却後の生活に必要とする資産を、どの時点で制約なく使えるのかまで確かめます。
札幌M&Aの税引後手取りを、株式の取得費から計算する
日本の居住者である個人が一般株式等を通常の第三者へ譲渡する場合を想定します。国税庁の案内では、譲渡価額から取得費・委託手数料等を控除して所得を計算し、所得税と住民税のほか復興特別所得税を考慮します。以下は他の所得・損失・特例や追加税負担等が影響しない簡略例です。個々の税額は株主の事情で確認します。国税庁「No.1463 株式等を譲渡したときの課税」
| 項目 | 計算・金額 |
|---|---|
| 株式譲渡価額 | 27,700 |
| 確認できた株式取得費 | 3,200 |
| 今回支払い、税務上も控除可能と仮定する費用 | 900 |
| 課税対象の譲渡益 | 27,700−3,200−900=23,600 |
| 税負担の仮計算 | 23,600×20.315%=4,794.34 |
| 今回の入金から費用・税金を引いた手取り | 27,700−900−4,794.34=22,005.66 |
取得費3,200万円は過去の支出なので、今回の入金からもう一度差し引いていません。20.315%は、この簡略条件で所得税15%、住民税5%、所得税に対する復興特別所得税2.1%を合計した率です。売却価額全額に掛ける率ではありません。費用900万円もすべての支援費用が自動的に控除できるという意味ではなく、控除可否を確認できたものと仮定しています。
納税資金は、分割払いの入金予定と別に確保する
代金を数年に分けて受け取れば、その年の受取額だけに課税されるとは限りません。国税庁の現行通達では、通常の株式譲渡の収入時期は引渡しの日が基本で、納税者の選択による契約の効力発生日の取扱いも示されています。固定対価の支払いを後日にした場合は、納税が入金に先行しないかを確認します。国税庁「37の10・37の11共−1:株式等の譲渡収入の収入すべき時期」
業績によって将来初めて金額が決まる追加対価は、固定の分割代金と同じものとして処理しません。契約条件に応じた収入時期や申告の扱いを確認します。退職金、不動産売却、譲渡後の役員報酬も、それぞれの性質と支払先を分けます。価格交渉で見せられる「総受取額」に異なる収入が混在していないかが重要です。
オーナー向けの比較表には、決済日の入金、支援費用、納税、保証解除、未収対価の回収予定を別の欄で置きます。会社の冬季資金を残す必要と、個人が生活・納税に必要な現金を確保する必要も分けて検討します。本稿の見解では、評価額を高く示すこと以上に、引退後まで続く資金と責任の見通しを合意できることが、売却条件を判断する基準になります。
札幌M&Aの交渉を進める順番と契約の確認点
相談前に株式と意思決定者を確認する
売却を決められる人が誰なのかを、最初に確かめます。登記簿に載る代表者と株主は別の立場です。親族や退職した役員が株式を持つ場合、株主名簿と実際の権利関係を確認し、譲渡対象になる株式数と売却意思を整理します。名義に疑問がある、相続が未整理、株券の所在が不明といった事項は、そのままにして価格の話を進めないことが大切です。
株主全員へ同時に買い手候補名を伝えるかどうかも、情報管理上の判断です。法的に必要な確認と、相手を特定する情報の開示を分けます。議決や承認が必要な事項は定款・会社機関の構成等によって確認し、専門家と手順を組みます。「社長が了解しているから実行できる」と見込まず、取引を実行できる状態を先に整える方が交渉は安定します。
札幌M&Aの情報開示は目的と段階をそろえる
初期の匿名資料では、業種、地域の範囲、売上・利益の概数、特徴などを示します。しかし札幌の特定の商圏で唯一のサービスや設備を記すと、社名を伏せても会社が推測されることがあります。売却の魅力を伝えるために必要な情報と、相手を選別する前には不要な固有情報を区別します。
候補を具体化する段階で秘密保持契約を結び、開示先、利用目的、社内で閲覧できる人、複製や転送の扱い、交渉終了時の処理を決めます。個人情報保護委員会の通則編では、事業承継に伴う個人データの取扱いについて定めています。事業承継という名目だけで自由に名簿を渡せると考えず、交渉段階の必要性と安全管理を確認します。[参考:個人情報保護委員会・通則編]
実務上は、初めから全顧客の氏名、個別の健康情報、従業員の詳細な評価をまとめて配布しない設計が考えられます。まず集計や識別子で検討し、具体的な契約・人員の確認に必要な段階で閲覧範囲を狭めて開示します。閲覧者と日時を管理し、質問窓口を一本化すると、同じ資料が別の版で出回ることを防ぎやすくなります。
交渉が不成立になったときの処理も、開示前に決めます。個人情報保護委員会のFAQは、交渉に関連して提供された個人データについて返還・消去・廃棄の必要性を説明しています。資料を送る担当者だけでなく、受け取った相手の社内でどこまで共有されたかを追える方法を用意しましょう。[参考:個人情報保護委員会・FAQ Q2-12]
札幌M&Aの買い手は、提示価格と実行体制を一緒に比べる
札幌M&Aでは、買い手が遠隔地に本社を持つこと自体を不安材料にする必要はありません。確認するのは、現場へ誰が来るか、資金の承認者は誰か、引継ぎの責任者が通常業務と兼務できるかです。拠点を維持する説明があっても、必要な採用や設備更新の決裁が数か月止まれば、運営に支障が出ることがあります。
買収資金の準備、外部借入の条件、決裁の段階、希望する調査範囲を確かめます。買収後に対象会社の資金をどう扱う予定なのかも、継続運営に関わる論点です。買い手の規模や名前だけで判断せず、実際の契約当事者、資金提供者、経営担当者の関係を整理します。確認を嫌がることを単に交渉上の強さと受け止めず、理由を聞く姿勢が必要です。
アドバイザーの見解:札幌M&Aの比較表には「価格」と並べて「最初の問題に誰が対応するか」の欄を設けたいと考えます。例えば主要顧客から納期の変更を求められたときに、現地責任者が条件を決められるかです。抽象的な支援方針を具体的な一件に置き換えると、売却後の権限や協力範囲を話しやすくなります。
基本合意と調査で未確定の条件を減らす
基本合意の段階では、希望価格や想定する取引方法とともに、今後の調査、予定日程、交渉の進め方を整理します。すべての条項に同じ拘束力があるとは限りません。独占交渉、秘密保持、費用負担など、どの条項が約束になるかを契約文で確かめます。独占期間中に他候補との話を止めるなら、相手の調査計画と判断期限を具体的にしておくことが重要です。
デューデリジェンスは、買い手が財務、税務、法務、労務、事業等を調査する作業です。譲渡企業にとっては、口頭で説明していた前提を資料で確かめる機会でもあります。月次の数字と年次決算が合わない、重要契約に押印済みの原本が見当たらないといった事項は、原因、影響、対応案を分けて回答します。分からないことを断定して回答するより、確認担当者と回答時期を示す方が有用です。
調査で問題が出たときも、必ず値下げだけで処理するとは限りません。売却前に解消する、実行の前提条件にする、特定の補償条件を設けるなど、状況に応じた方法を専門家と検討します。重要なのは、同じ事項が価格の減額と広い補償義務に二重に反映されていないかを、最終的な条件全体で確認することです。
札幌M&Aの最終契約は、価格と責任の終わり方を確認する
最終契約では、対価の定義、支払日、前提条件、実行までの運営、表明保証、補償、解除、競業避止、旧オーナーの関与などを確認します。表明保証は会社の状況等について契約上の表明を行う条項です。調査で伝えた事実が契約上どのように扱われるか、補償の範囲・期限・上限と例外は何かを、添付資料も含めて読んでおきます。
中小企業庁の中小M&Aガイドライン第3版は、最終契約のリスクや経営者保証、不適切な譲受側への対応等を扱っています。譲渡企業は、助言者の支援範囲、相手方との関係、報酬条件も確認し、判断に必要な説明を受けることが大切です。署名直前に初めて長い契約書を読む日程は避け、未解決事項を一覧にして専門家へ確認します。[参考:中小企業庁・中小M&Aガイドライン]
会社の株式を売っても、オーナー個人の保証が当然に消えるわけではありません。金融機関による保証解除の判断が必要です。譲渡企業と買い手の間に「解除する」と書くことと、金融機関から解除を得ることを区別し、対象となる借入、保証人、担保、必要書類、実施時期を照合します。解除や借換えの確認が遅れた場合に、実行をどう扱うかも契約で検討します。[参考:中小企業庁・経営者保証]
実行当日は、振込と引渡しを同じ手順表で管理する
契約締結日と取引の実行日は同じとは限りません。実行日には、資金決済、株式や必要書類の引渡し、役員関係の手続、口座やシステム権限の引継ぎ、重要先への連絡などが関係します。各作業の担当者、開始条件、完了の証拠を整理し、何かが間に合わない場合の判断者を決めておきます。
オーナー個人の口座や端末に業務を依存させたまま、会社の印鑑だけを渡しても実務は移りません。一方、全権限を早く渡しすぎることも適切ではありません。契約に沿った時点で、銀行、会計、受発注、予約、給与、メール等のアクセスを移管し、旧オーナーが不要に閲覧・操作できる状態も解消します。引継ぎと情報管理を同じ手順表で扱うことが合理的です。
札幌M&Aの成立後、最初の一巡で承継を確かめる
初日に伝える内容を決め、約束の範囲をそろえる
札幌M&Aの成立後に従業員へ説明する際は、なぜ承継するのか、誰が経営を担うのか、日々の報告先、給与や勤務条件の取扱い、今後の連絡窓口を整理します。契約で確定していないことを安心させるために断定しないことが大切です。「当面変更しない」と「将来も一切変更しない」は違う約束です。説明者ごとに言い方が変わると、従業員が異なる条件を聞いたと感じる原因になります。
主要取引先には、株主や代表者の変更が契約や取引にどう関係するかを踏まえて説明します。連絡の順番は、重要性だけでなく必要な承諾の時期にも左右されます。事業譲渡等で契約の移転を検討する場合は、相手方の同意など必要な手続を確認します。株式譲渡で法人が存続する場合でも、支配権変更に関する条項や届出の必要性を一件ずつ見ます。
札幌M&AのPMIは、小さな判断を止めない設計から
PMIはM&A後の統合や承継を進める取組です。買い手の制度へすぐに統一する作業だけを意味しません。誰が承認し、情報がどこへ集まり、どの業務をいつ変えるかを決め、取引の目的に沿って運営を整えます。中小企業庁は中小PMIガイドラインと解説講座を公開しています。[参考:中小企業庁・中小PMIガイドライン講座]
札幌M&Aで最初に見たいのは、現場の判断が止まっていないかです。承継後に追加発注が新本社の承認待ちとなり、繁忙期の備品が足りなくなるような事態は避けたいところです。金額や業務の種類に応じた権限を決め、例外だけを上位者へ相談する方法が考えられます。管理を強化する目的と、サービスを継続する条件を両立させます。
旧オーナーの経験を残すには、成功した対応だけでなく、採用しなかった方法と理由も聞き取ります。「この取引先では以前この手配が合わなかった」といった情報は、手順書だけでは伝わりません。経験談のまま残さず、次に同じ場面が来たときの確認事項と判断材料に変えることで、後継者が自分で選択できるようになります。
暦ではなく、経験すべき出来事で完了を判断する
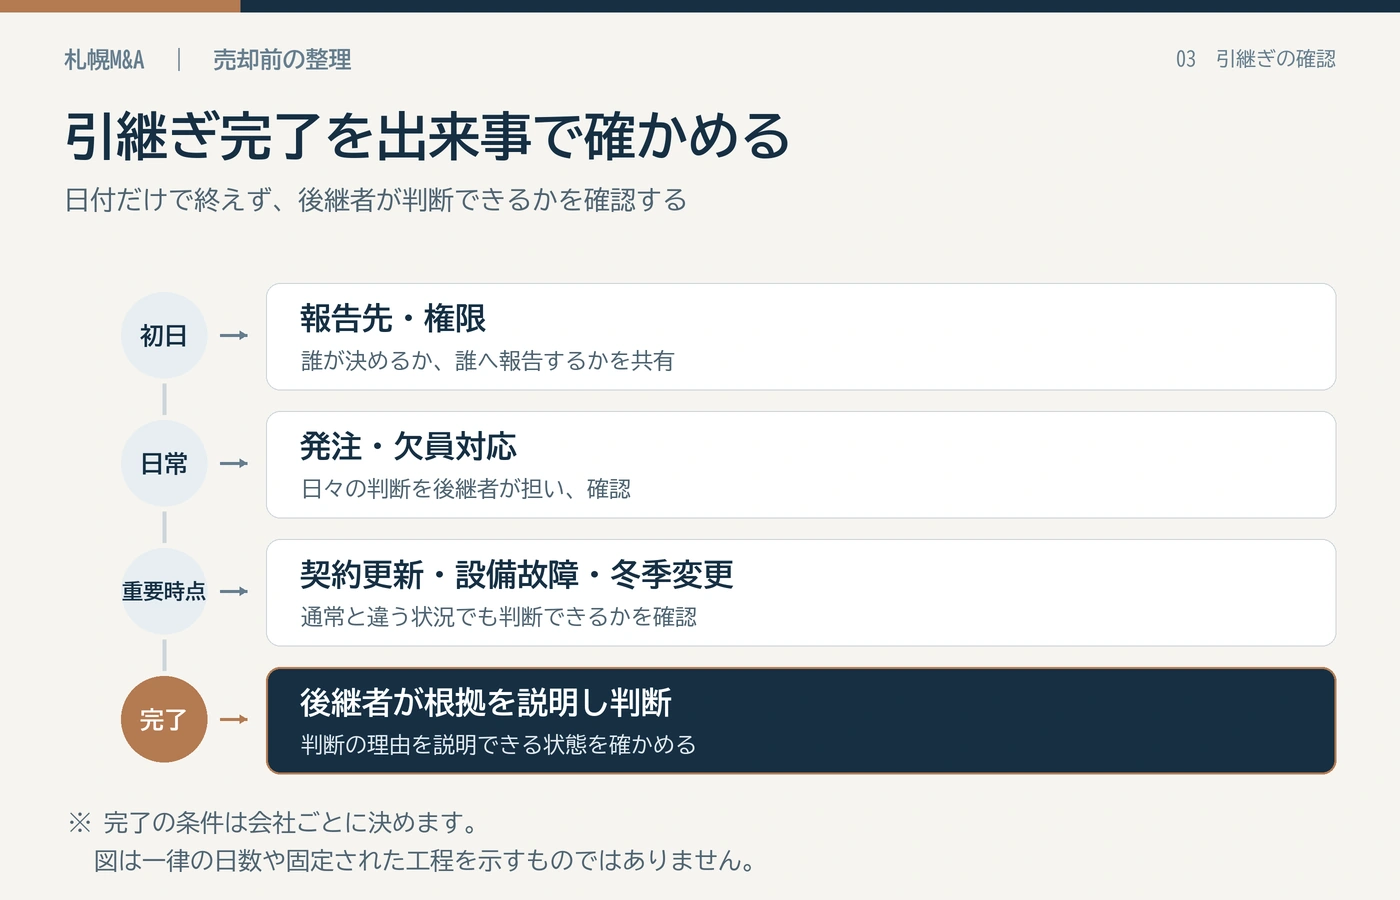
承継から三か月経っただけで、引継ぎが十分かどうかは決まりません。夏に成立した企業で積雪時の運営をまだ経験していない場合や、年度契約の更新が先に控える場合があります。日数による定例確認に加えて、その会社にとって重要な出来事を一つずつ確認する方法が有効です。
具体的には、初めての欠員対応、契約更新、繁忙期の仕入れ、設備故障、冬季の配送変更などです。これらはすべての会社に同じ形で当てはまるものではありません。自社で実際に利益や信頼を左右する場面を選び、後継者が誰に相談し、どこまで判断できたかを振り返ります。旧オーナーが代行してしまった場合は、次の担当者が実施できるよう不足部分を特定します。
アドバイザーの見解:札幌M&Aの引継ぎ完了は、資料の受領枚数より「旧オーナーがいなくても判断の根拠を説明できる業務が増えたか」で見るべきだと考えます。社内に蓄積された判断を移せれば、買い手の新しい仕組みを導入するときにも、守るべきサービス品質を共有しやすくなります。
札幌M&A・会社売却を検討するオーナーのよくある疑問
まだ売却を決めていなくても相談できますか
売却を決断する前に、選択肢や準備事項を整理することはできます。相談の時点で、社名をどこまで開示するのか、買い手探索を開始するのか、契約や費用がいつ発生するのかを確認しましょう。まずは事業の概要、直近の決算、株主構成、希望する役割や時期を整理すると、次に必要な作業を絞れます。準備の結果、社内承継を優先する判断もあり得ます。
札幌の会社なら評価倍率は決まっていますか
所在地だけで倍率は決まりません。安定して残る利益、契約の継続、組織の自立性、投資負担、買い手が実現できる効果などによって評価が変わります。非公開の中小企業では、対価や利益の算定条件が公表されないことも多く、ニュースの件数だけから相場を算出することはできません。本記事の倍率計算は、条件をそろえて価格への影響を見るための例です。
札幌M&Aでは、市外の買い手にも検討してもらうべきですか
目的に合えば候補になります。道内での基盤を持つ会社と、札幌に新たな拠点や技術を求める会社では、評価する点が異なります。所在地だけで候補を狭めず、現地の運営責任者、資金、採用、設備投資の体制を確認します。地域に残したい機能がある場合は、その内容を早めに伝え、買い手の計画と両立できるかを比較することが有効です。
赤字や借入金があっても札幌M&Aの対象になりますか
可能性はありますが、理由と資金繰りの状況によって検討方法は変わります。一時費用による赤字なのか、構造的に収益が不足しているのか、借入返済や納税にいつ資金が必要かを整理します。買い手がいることを前提に資金繰りの対応を遅らせないことも重要です。事業の継続に急ぐ対応がある場合は、金融機関や必要な専門家への相談と売却検討を適切に組み合わせます。
従業員にいつ伝えるのがよいですか
札幌M&Aで従業員に伝える時期は、一律の日付では決められません。取引の確度、必要な調査、契約や労務上の手続、幹部の協力の必要性を踏まえ、伝える相手と内容を段階的に決めます。早すぎる開示は不確実な情報を広げ、遅すぎる説明は信頼や必要な同意の取得に影響する可能性があります。買い手と説明方針をそろえ、質問への回答窓口も用意すると、憶測が広がるのを抑えやすくなります。
札幌M&Aで売却すれば、すぐに完全引退できますか
後継者や組織の準備、取引条件によります。短い引継ぎで足りる場合もあれば、特定の更新交渉や季節業務への助言が必要な場合もあります。契約前に、退任の時期、業務の範囲、拘束時間、報酬、期間終了後の対応を確認します。売却代金と引退の実現を同じ条件表で扱い、価格の高さだけで関与期間の長い提案を選ばないことが大切です。
札幌M&Aの準備として今週できることは何ですか
過去一年に社長しか判断できなかった出来事を五つ書き出し、それぞれに関係する人、契約、数字、時期を結びつけてください。次に、手放したい役割と残したい条件を一枚にまとめます。その二枚を直近の決算書と照らせば、価格の相談に先立って明らかにすべき事項が見えてきます。すべての資料が完成してから相談する必要はありません。
札幌M&Aの相談では、価格の前提と承継の条件を一緒に整理します。
札幌M&A総合センターでは、会社売却や事業承継を検討するオーナーのご相談を受け付けています。業種、拠点、売却を考える理由、希望時期が分かる範囲でお知らせください。会社売却・事業承継の相談フォームへお進みいただけます。
初期の論点を絞りたい方は会社売却で最初に整理すること、業種別の確認点は対応業種もご覧ください。ご相談に関する取扱いは情報管理方針で確認できます。
参考文献・一次資料
公表情報の確認基準日は2026年9月14日です。各資料の対象年度・取引段階・集計範囲は本文の注記と併せてご確認ください。
- 日本ホスピスホールディングス「ノーザリーライフケア株式会社の株式取得に関するお知らせ」(2022年3月22日)
- 日本ホスピスホールディングス「連結子会社株式の追加取得による完全子会社化に関するお知らせ」(2022年12月19日)
- 日本ホスピスホールディングス「2022年12月期 決算短信」2・16~17ページ(2023年2月10日)
- ベルーナ「定山渓ビューホテルの取得に関するお知らせ」(2021年4月23日)
- Karakami HOTELS&RESORTS「定山渓ビューホテル譲渡のお知らせ」(2021年)
- ベルーナ「第46期中間株主通信」ニュース&トピックス(2021年4月1日~9月30日)
- シェア180「北海道でのシェアハウス企画運営管理をMASSIVE SAPPORO様より事業譲受」(2021年7月30日)
- MASSIVE SAPPORO「売上一時95%減から今春にV字回復~外国人受け入れ再開が民泊市場を後押し~」(2022年6月15日)
- ジャパンエレベーターサービスホールディングス「株式会社EVOTECHの株式取得(子会社化)に関するお知らせ」(2022年2月16日)
- ジャパンエレベーターサービスホールディングス「2022年3月期 決算短信」12ページ
- エア・ウォーター「株式会社ホクエイの株式取得による子会社化について」(2022年2月25日)
- アイホン「株式会社ソフトウェア札幌を子会社化」(2021年11月19日)
- 札幌市「令和5年度札幌市民経済計算 結果の概要」
- 日本銀行札幌支店「北海道金融経済概況・2026年7月」2026年8月3日公表
- 札幌市「2025年度札幌の観光動向に関する調査結果」2026年8月21日掲載
- 北海道「令和7年度北海道観光入込客数調査報告書」2026年9月
- 札幌市「第2次札幌市産業振興ビジョン」
- 札幌市「広報さっぽろ」2026年6月号・12ページ(雪対策)
- 国土交通省「第9期北海道総合開発計画」2024年3月12日閣議決定・37ページ
- 北海道労働局「職種別、求人・求職・賃金状況」令和8年7月
- 札幌市「冬の暮らし・除雪」
- 中小企業庁「中小M&A市場の改革に向けた方向性について」(2025年5月9日)、37頁「M&Aにおけるバリュエーションについて」
- 中小企業庁「中小M&Aガイドライン(第3版)」参考資料2「中小M&Aの譲渡額の算定方法」
- 国税庁「No.1440 譲渡所得(土地や建物を譲渡したとき)」
- 企業会計基準委員会「企業会計基準第26号 退職給付に関する会計基準」
- 中小企業庁「中小M&Aガイドライン(第3版)」参考資料1「中小M&Aの主な手法と特徴」
- 中小企業庁「経営者保証」
- 中小企業庁「中小M&Aガイドライン」(第3版・関連資料)
- 国税庁「No.1463 株式等を譲渡したときの課税(申告分離課税)」
- 国税庁「措置法第37条の10・第37条の11共通関係」37の10・37の11共−1「株式等に係る譲渡所得等の総収入金額の収入すべき時期」
- 個人情報保護委員会『個人情報の保護に関する法律についてのガイドライン(通則編)』(令和8年6月一部改正)
- 個人情報保護委員会『事業承継の交渉が不調となった場合の措置等』FAQ Q2-12
- 中小企業庁『中小PMIガイドライン講座を公開しました』(2023年3月29日)